Antes de ofrecer un descuento: calcula el margen de contribución de tu producto
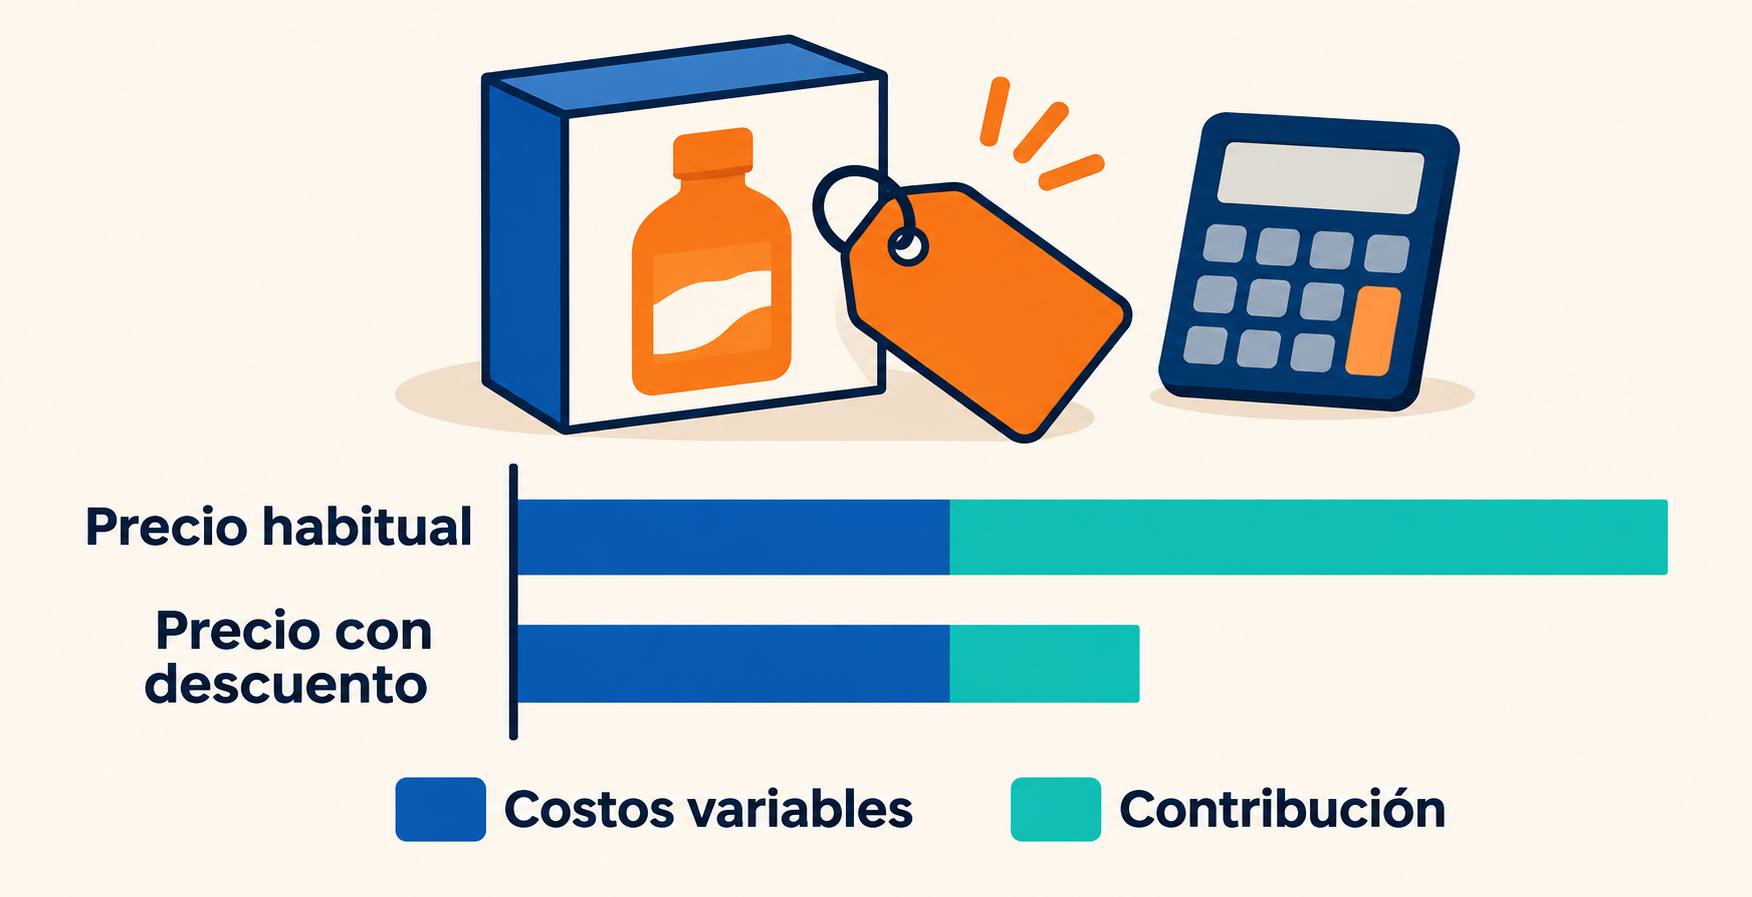
Una rebaja puede reducir lo que cada venta aporta a tu negocio. Antes de anunciarla, calcula la contribución con el precio habitual y con el precio descontado; después, compara cuántas unidades necesitarías vender para mantener la misma contribución total.
Qué es el margen de contribución
El margen de contribución unitario es el precio de venta por unidad menos sus costos variables unitarios. Para expresarlo como porcentaje, divide esa contribución entre el precio de venta y multiplica por 100. Usa una definición coherente de ingresos y costos en ambos cálculos.
- Contribución por unidad = precio de venta por unidad − costos variables por unidad.
- Margen de contribución porcentual = contribución por unidad ÷ precio de venta por unidad × 100.
El material de investigación suministrado cita la sección Unit Contribution Margin de OpenStax 3.1: «Per Unit Sales Price minus Variable Cost per Unit equals Contribution Margin per Unit». Para el porcentaje, cita la sección Contribution Margin Ratio: «Contribution Margin per Unit divided by Sales Price per Unit».
La contribución no equivale a la utilidad neta: primero ayuda a cubrir los costos fijos y después el excedente contribuye a la utilidad. Según el material suministrado, OpenStax expresa este primer paso como «first cover fixed costs». Los materiales y las comisiones pueden ser costos variables; clasifica cada costo según cómo se comporte en tu negocio.
Ejemplo: un descuento del 10 %
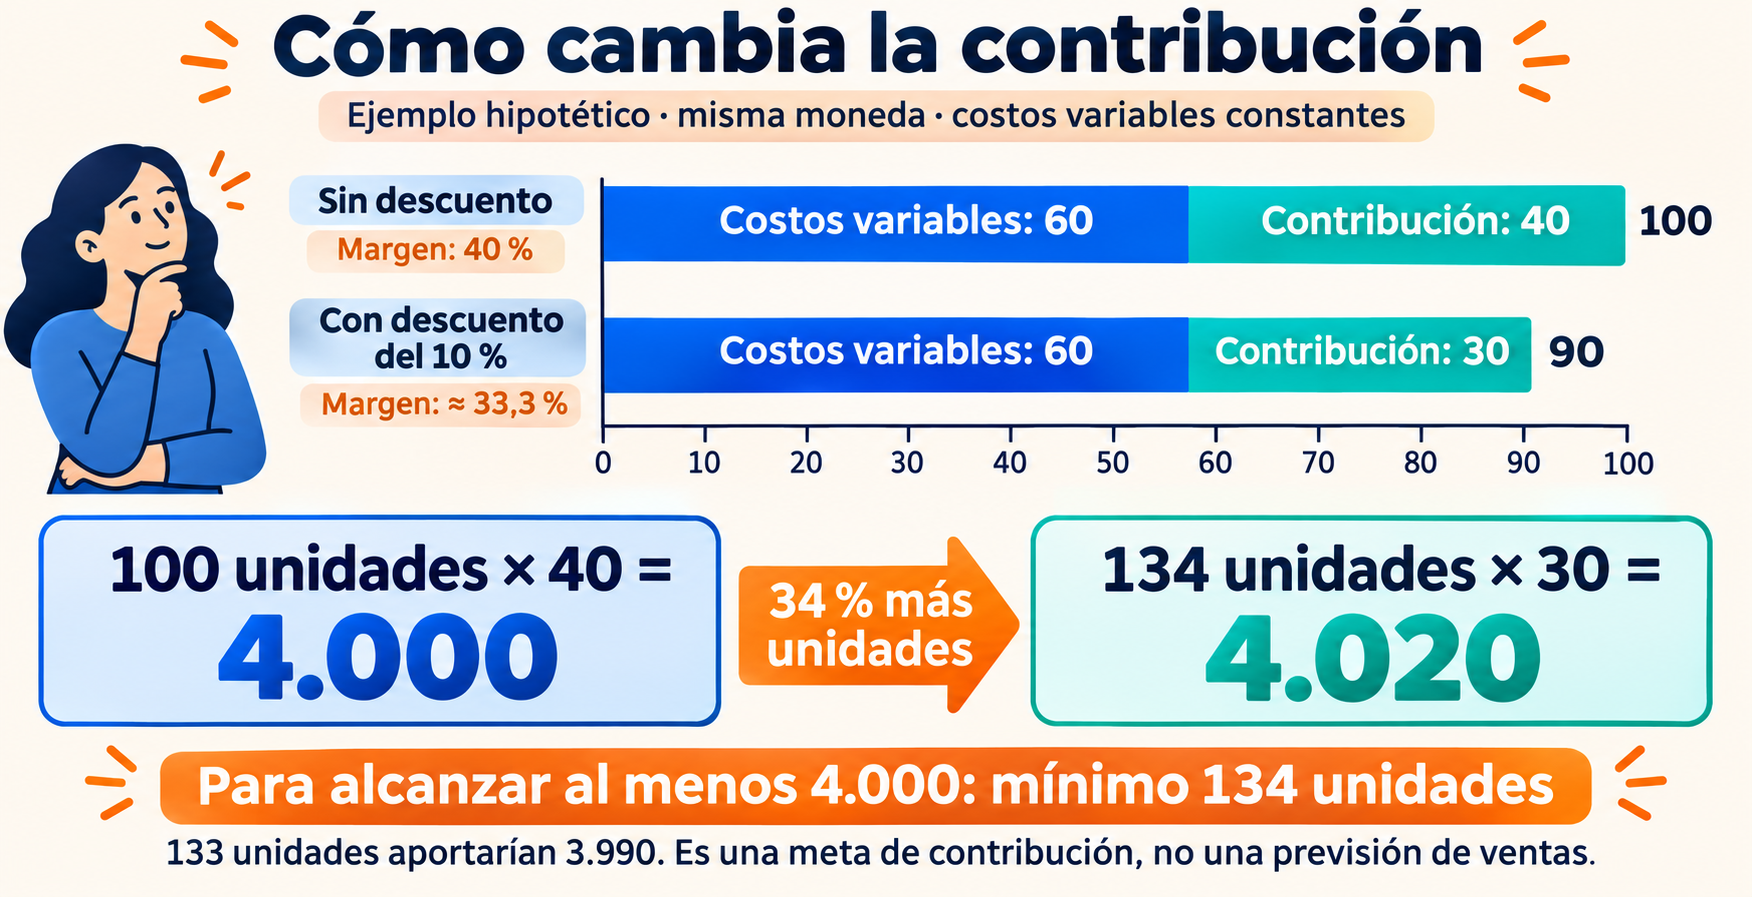
Supongamos un producto con precio de 100 y costos variables de 60 por unidad. Son cifras hipotéticas, expresadas en la misma moneda; los cálculos son propios.
- Sin descuento: 100 − 60 = 40 de contribución por unidad; 40 ÷ 100 × 100 = 40 %.
- Con descuento: el precio baja a 90. Si los costos variables siguen siendo 60, la contribución baja a 30 por unidad y el porcentaje a aproximadamente 33,3 %.
En este ejemplo, una rebaja del 10 % en el precio reduce la contribución por unidad de 40 a 30. El resultado cambiaría si también cambiaran los costos variables.
Cuántas unidades necesitas vender para mantener la contribución
La contribución total se calcula multiplicando la contribución por unidad por las unidades vendidas. El material suministrado cita en OpenStax 3.1, Total Contribution Margin, la expresión «multiplying per unit contribution margin by sales volume». Si antes vendías 100 unidades del ejemplo, la contribución total era de 4.000:
- 100 unidades × 40 de contribución = 4.000.
- 4.000 ÷ 30 de contribución descontada = aproximadamente 133,33 unidades.
- Como solo se venden unidades completas, necesitas al menos 134 unidades: 133 aportarían 3.990 y 134 aportarían 4.020. Son un 34 % más que las 100 iniciales.
Esta cifra es una meta aritmética para comparar contribuciones; no predice cuántas unidades se venderán. Tampoco incorpora un posible costo fijo adicional de la campaña, que habría que considerar por separado.
Revisa el punto de equilibrio y los costos de la promoción
Para un solo producto con contribución unitaria positiva, divide los costos fijos del período entre la contribución por unidad para calcular el punto de equilibrio en unidades. El material suministrado cita la figura 3.4 de OpenStax 3.2: «Total Fixed Costs divided by Contribution Margin per Unit». Si solo puedes vender unidades completas, redondea el resultado hacia arriba para obtener el mínimo que cubre esos costos: es una inferencia aritmética aplicada a un producto.
Cuando una rebaja reduce la contribución por unidad, el punto de equilibrio aumenta si los demás factores permanecen constantes. El material suministrado cita la tabla 3.1 de OpenStax 3.3, que relaciona «Sales Price Decreases» con «Break-Even Point Increases». También cita en OpenStax 3.4, Calculating Break-Even Analysis in a Multi-Product Environment: «when the mix of products changes, so does the break-even point».
Como recomendaciones para evaluar una campaña, actualiza las comisiones y cualquier otro costo que cambie con el precio o el volumen. Incluye los costos fijos adicionales y considera posibles cambios en la demanda y en la mezcla de productos vendidos. Si la contribución descontada es cero o negativa, vender más unidades con esa misma contribución no cubrirá costos fijos positivos.
Para evaluar una oferta concreta necesitas los precios, costos y volumen relevantes, además de información sobre la demanda y los costos incrementales. Sin esos datos, el cálculo muestra una meta de contribución, pero no permite saber si la promoción la alcanzará.
Nota sobre las fuentes: los fragmentos citados proceden del material de investigación suministrado; no se cotejaron las páginas originales para esta revisión.
Comentarios
Publicar un comentario