Capital de trabajo y VAN: el flujo que puede cambiar la decisión de inversión
Un proyecto puede parecer rentable hasta que se incorpora el dinero necesario para financiar sus operaciones. Si debe mantener inventarios o esperar a cobrar de sus clientes, parte del efectivo queda comprometido. Ese desembolso y su eventual recuperación pueden modificar el valor actual neto (VAN), incluso cambiarlo de positivo a negativo.
Por qué el capital de trabajo afecta al VAN
El flujo de capital de trabajo tiene el signo opuesto a su variación: un aumento consume efectivo y una disminución lo libera. En el apartado 3 de The Working Capital Effect on Cash Flows and Value, Aswath Damodaran presenta el flujo de caja libre para la empresa como EBIT × (1 − tasa fiscal) + depreciación − inversiones de capital − variaciones del capital de trabajo. En el apartado 2 resume el efecto: “An increase in working capital ... reduces cash flows”.
Para valorar un proyecto, conviene identificar el capital de trabajo operativo que necesita, como cuentas por cobrar e inventarios, teniendo en cuenta los pasivos operativos. En su definición de capital de trabajo no monetario, Damodaran indica que se excluyan “cash and investments in marketable securities” y “all interest bearing debt”. También contempla incluir el efectivo necesario para operar en determinadas circunstancias, por ejemplo, cuando una empresa debe mantener saldos elevados para funcionar.
Incluye la variación incremental en cada fecha
Como pauta de modelización, la cifra relevante es el cambio atribuible al proyecto respecto de la situación sin proyecto. Se registra la variación entre saldos y se evita volver a restar el saldo completo cada año.
El ejercicio 9 de Damodaran ilustra la diferencia. Sus primeras filas muestran estos importes en dólares:
- Año 0: saldo de 10.000, aumento de 10.000 y efecto sobre el flujo de −10.000.
- Año 1: saldo de 10.000, variación de cero y efecto sobre el flujo de cero.
- Año 2: saldo de 11.000, aumento de 1.000 y efecto sobre el flujo de −1.000.
Una proyección práctica puede seguir esta secuencia:
- Estimar el saldo de capital de trabajo operativo atribuible al proyecto en cada fecha.
- Calcular la variación entre saldos consecutivos e incorporar su signo opuesto al flujo de caja.
- Estimar qué parte del saldo se recuperará y cuándo, sin contar dos veces las variaciones ya registradas.
- Descontar esos flujos junto con los demás flujos incrementales del proyecto.
Ejemplo hipotético: un VAN positivo que pasa a ser negativo
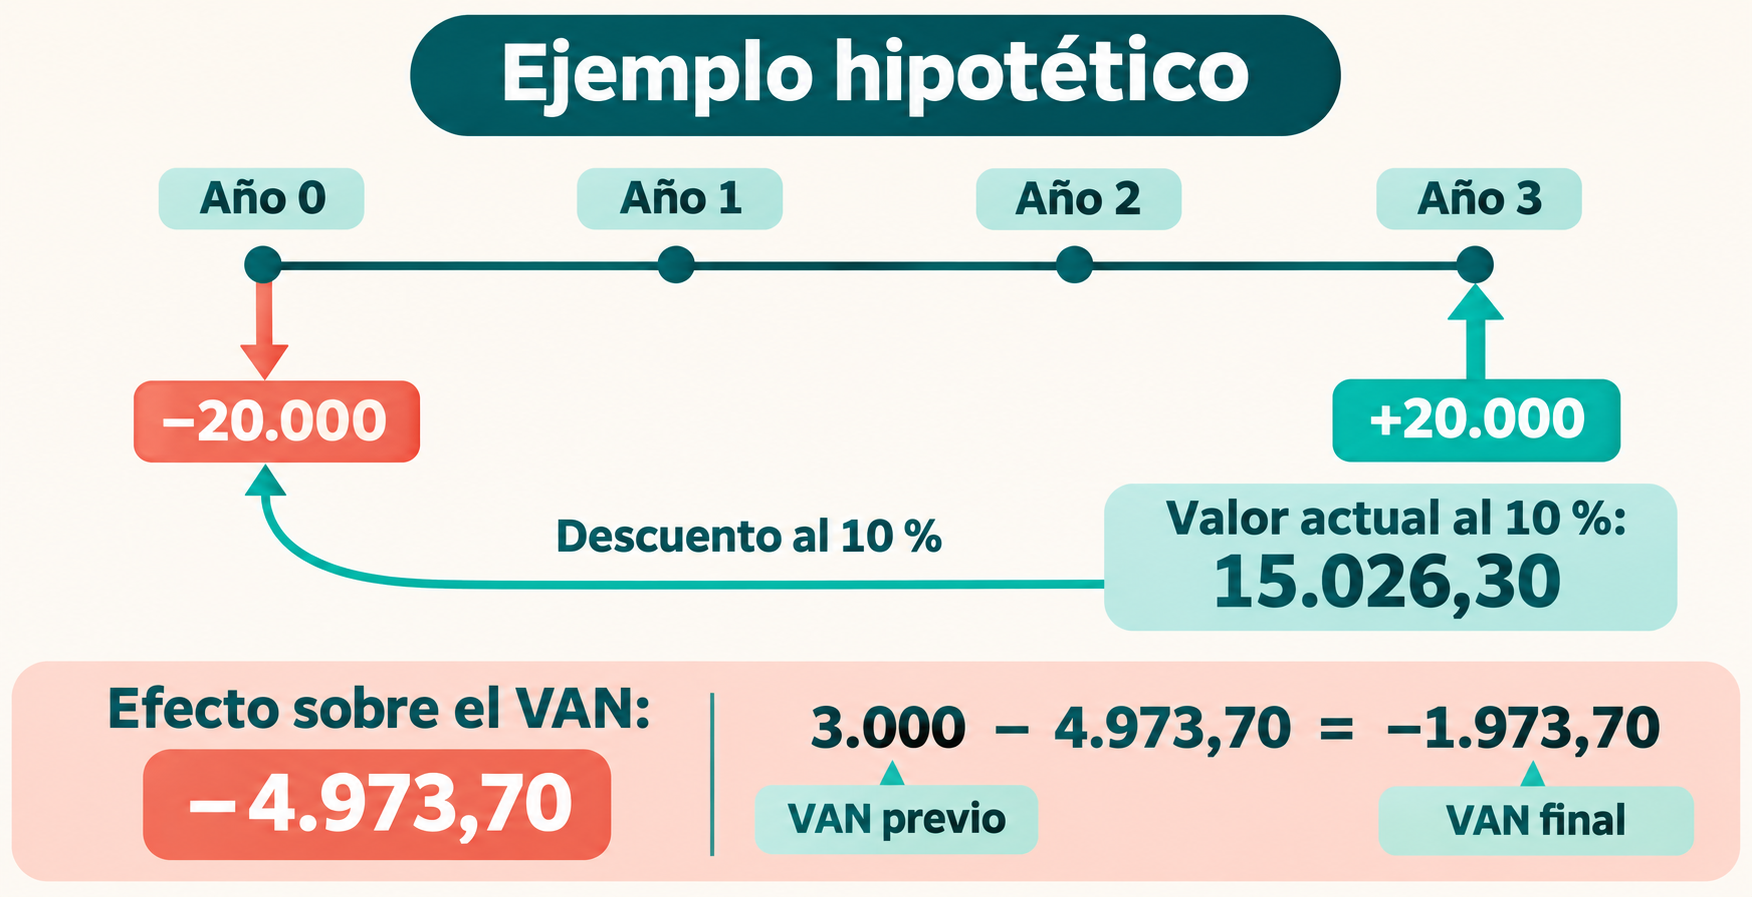
Supongamos un proyecto con un VAN de 3.000 antes de considerar el capital de trabajo. Requiere 20.000 al inicio y recupera íntegramente esa cantidad al final del año 3. Si la tasa de descuento es del 10 %, el efecto de esos dos flujos es:
−20.000 + 20.000 / 1,1³ = −4.973,70
Al añadir ese efecto y mantener iguales los demás flujos, el VAN pasa de 3.000 a −1.973,70. Aunque se recupera todo el capital de trabajo en términos nominales, su valor descontado es menor porque vuelve más tarde. Este cálculo es una ilustración propia; la tasa adecuada y los flujos reales dependen del proyecto.
La recuperación final debe estimarse
No conviene asumir que todo el saldo se recupera automáticamente al cierre. Como recomendación de modelización, la estimación puede considerar cuándo y cuánto se prevé cobrar de los clientes, obtener por la liquidación de inventarios y pagar por las obligaciones pendientes.
El ejercicio 9 supone una recuperación íntegra para ese caso particular: indica que “the entire amount of $14,641 will be salvaged at the end of the fifth year”. Sus filas de los años 3, 4 y 5 muestran saldos de 12.100, 13.310 y 14.641 dólares, respectivamente, con aumentos de 1.100, 1.210 y 1.331 dólares. El supuesto de recuperación del ejercicio no establece que siempre se recupere el saldo completo.
El efecto también puede ser positivo
No todos los proyectos requieren inmovilizar más dinero al inicio. En el apartado a del problema 27 de Damodaran, el capital de trabajo existente es de 2,5 millones de dólares y el nuevo es de 2 millones. La reducción libera 0,5 millones y contribuye a un desembolso neto inicial de instalación de 9,5 millones.
El apartado c plantea como posibilidad que “that cash inflow should be reversed in year 5”, aumentando entonces el capital de trabajo en 0,5 millones. Sin embargo, ese mismo apartado habla de “an investment in working capital at the beginning”, expresión difícil de conciliar con la reducción y entrada de efectivo calculadas en el apartado a. La investigación suministrada no aporta una aclaración del autor que resuelva esa contradicción. Si se espera una reversión en un proyecto concreto, debe reflejarse en los flujos correspondientes.
Comprueba los supuestos operativos
En Estimating Expected Changes in non-cash Working Capital, Damodaran señala que los cambios “are unstable” y propone vincular las proyecciones a cambios esperados en ingresos o coste de ventas. También explica que conceder crédito a clientes puede aumentar tanto las ventas como las necesidades de capital de trabajo: “The net effect can be positive or negative for value”. Comparar escenarios concretos de ventas, costes y cobros es una aplicación práctica para examinar esa relación.
El ejemplo hipotético no permite decidir sobre una inversión concreta. La tasa de descuento, los efectos fiscales y el importe y calendario de recuperación deben determinarse con información del proyecto. Las fuentes citadas son del mismo autor; la investigación suministrada no incluye un contraste independiente.
Comentarios
Publicar un comentario