Cómo calcular el precio mínimo rentable de un servicio profesional
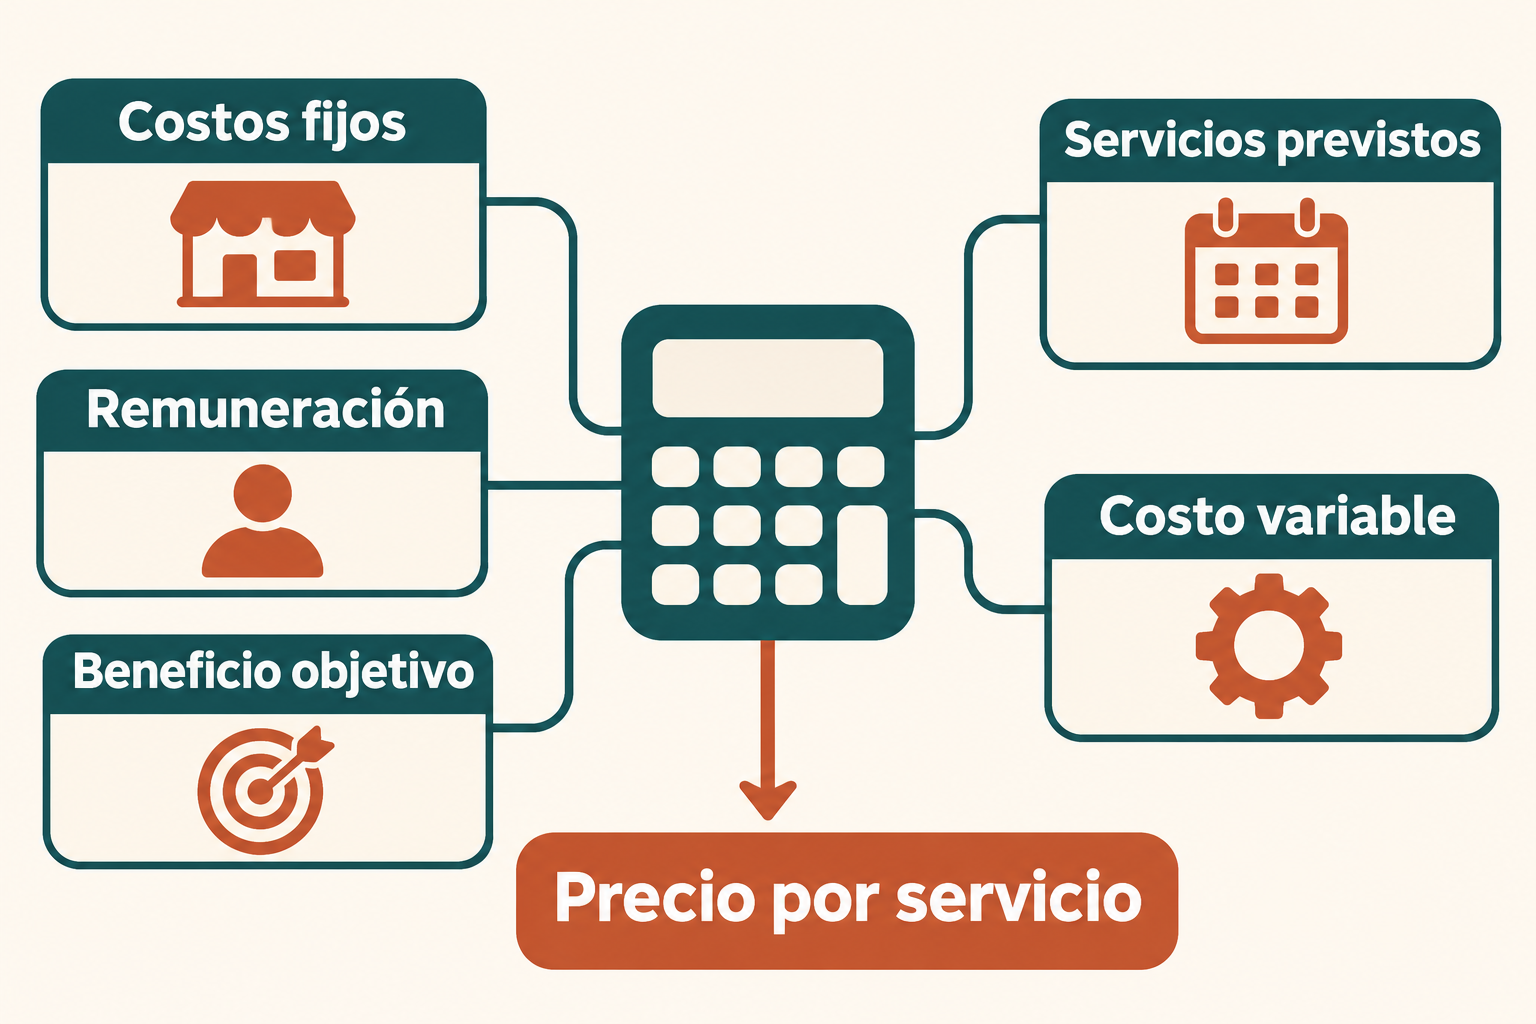
Para estimar un precio mínimo, reúne los costos del negocio, la remuneración que quieres obtener y una previsión de los servicios que esperas vender y cobrar. El resultado cubrirá esos importes solo si se cumplen las ventas y los costos previstos. Si buscas un beneficio adicional, inclúyelo expresamente.
1. Reúne los datos del mismo período
Elige un período, por ejemplo, un mes, y utiliza ese mismo plazo para todos los datos:
- Costos fijos: costos que no varían con el número de servicios dentro del período y el rango de actividad considerados. Incluye la parte proporcional de los gastos que se pagan con otra frecuencia.
- Remuneración bruta objetivo: el importe que buscas recibir por tu trabajo, teniendo en cuenta tu situación fiscal y las cotizaciones aplicables.
- Beneficio objetivo: la cantidad adicional que quieres dejar en el negocio, si corresponde.
- Servicios previstos: el número de servicios comparables que esperas vender y cobrar. Si cobras por horas, utiliza las horas facturables previstas y considera por separado el tiempo dedicado a tareas no facturables.
- Costo variable por servicio: el gasto que cambia con el volumen de servicios, expresado por cada servicio o por cada hora facturable, según la unidad elegida.
Para aplicar el modelo, separa cuando sea posible las partes fija y variable de los gastos que combinen ambas. Distribuye los gastos periódicos según su frecuencia real: por ejemplo, divide el importe de un trimestre entre tres para estimar su costo mensual. Incluye cada importe una sola vez; no sumes de nuevo la remuneración si ya forma parte de tus costos fijos.
2. Aplica la fórmula
Para servicios comparables, con un volumen previsto mayor que cero y un costo variable constante por servicio, puedes despejar el precio de una igualdad entre ingresos previstos y la suma de costos, remuneración y beneficio objetivo:
Precio por servicio = (costos fijos + remuneración bruta objetivo + beneficio objetivo) ÷ servicios previstos + costo variable por servicio.
La fórmula es una deducción algebraica del modelo descrito. Sin el beneficio objetivo, busca cubrir los costos y la remuneración incluidos. Su resultado depende de que se alcance el volumen previsto y se cobren los servicios.
3. Ajusta las comisiones y el margen porcentual
Si pagas una comisión proporcional al precio y quieres expresar el beneficio como un margen sobre los ingresos, utiliza esta fórmula en lugar de sumar un beneficio fijo para el mismo objetivo:
Precio = [(costos fijos + remuneración) ÷ servicios previstos + costo variable por servicio] ÷ (1 − comisión − margen).
Expresa la comisión y el margen como decimales: 5 % es 0,05 y 10 % es 0,10. Ambos se calculan sobre los mismos ingresos y su suma debe ser menor que 1. El margen no es un recargo sobre el costo. El costo variable por servicio de esta fórmula excluye la comisión porcentual, que ya se incluye en el denominador. La fórmula también es una deducción algebraica del modelo.
Ejemplo por hora
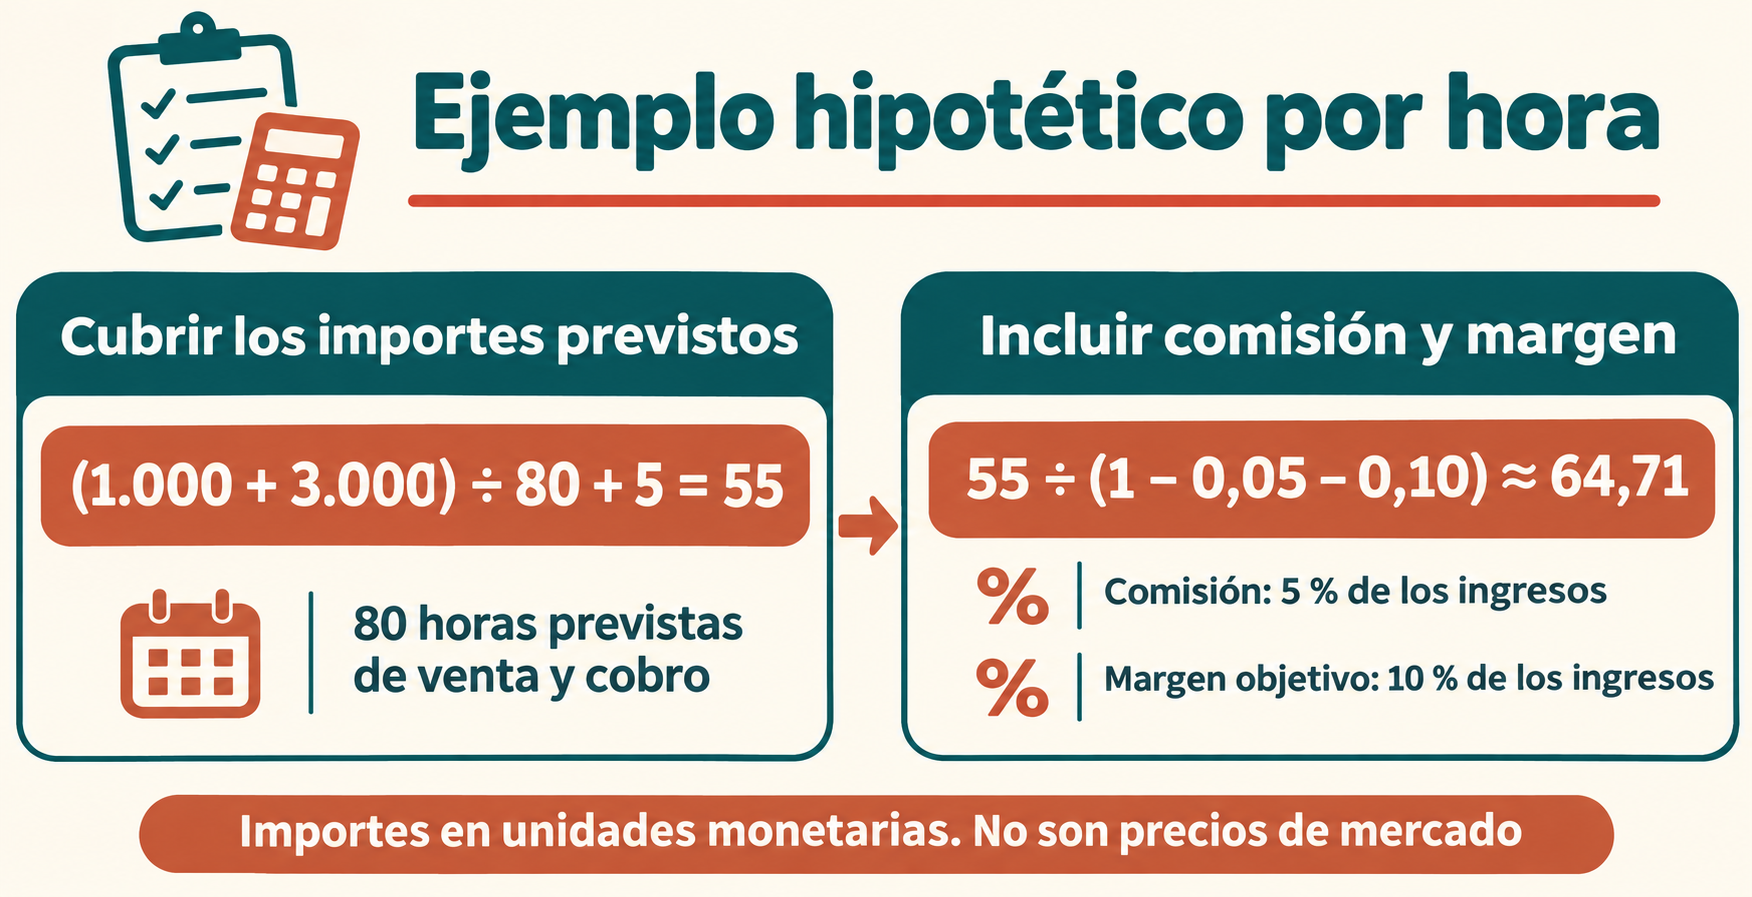
Supongamos, únicamente para ilustrar el cálculo, costos fijos mensuales de 1.000 unidades monetarias, una remuneración bruta objetivo de 3.000, 80 horas que se esperan vender y cobrar, y un costo variable de 5 por hora.
- Precio que cubre los importes previstos antes de comisión y beneficio adicional: (1.000 + 3.000) ÷ 80 + 5 = 55 por hora.
- Con una comisión del 5 % y un margen objetivo del 10 % sobre ingresos: 55 ÷ (1 − 0,05 − 0,10) = aproximadamente 64,71 por hora.
Las cifras son hipotéticas y no representan precios de mercado. Las 80 horas son las que se esperan vender y cobrar, no necesariamente todas las horas trabajadas.
Revisa impuestos, demanda y costos reales
El tratamiento de los impuestos indirectos, las cotizaciones y los impuestos sobre la remuneración depende de la jurisdicción y de tu situación. Revisa el tratamiento aplicable antes de incorporar esos importes al cálculo; no apliques automáticamente un porcentaje fiscal a la facturación.
Antes de adoptar el precio, contrasta la previsión de ventas con tu situación y actualiza el cálculo cuando cambien los gastos o las horas que esperas cobrar. Si vendes menos de lo previsto, el precio calculado puede no cubrir los importes previstos. Sin datos sobre tu actividad, jurisdicción y demanda no puede determinarse un mínimo concreto ni garantizarse la rentabilidad efectiva.
Comentarios
Publicar un comentario