Cómo comparar dos créditos más allá de la tasa de interés
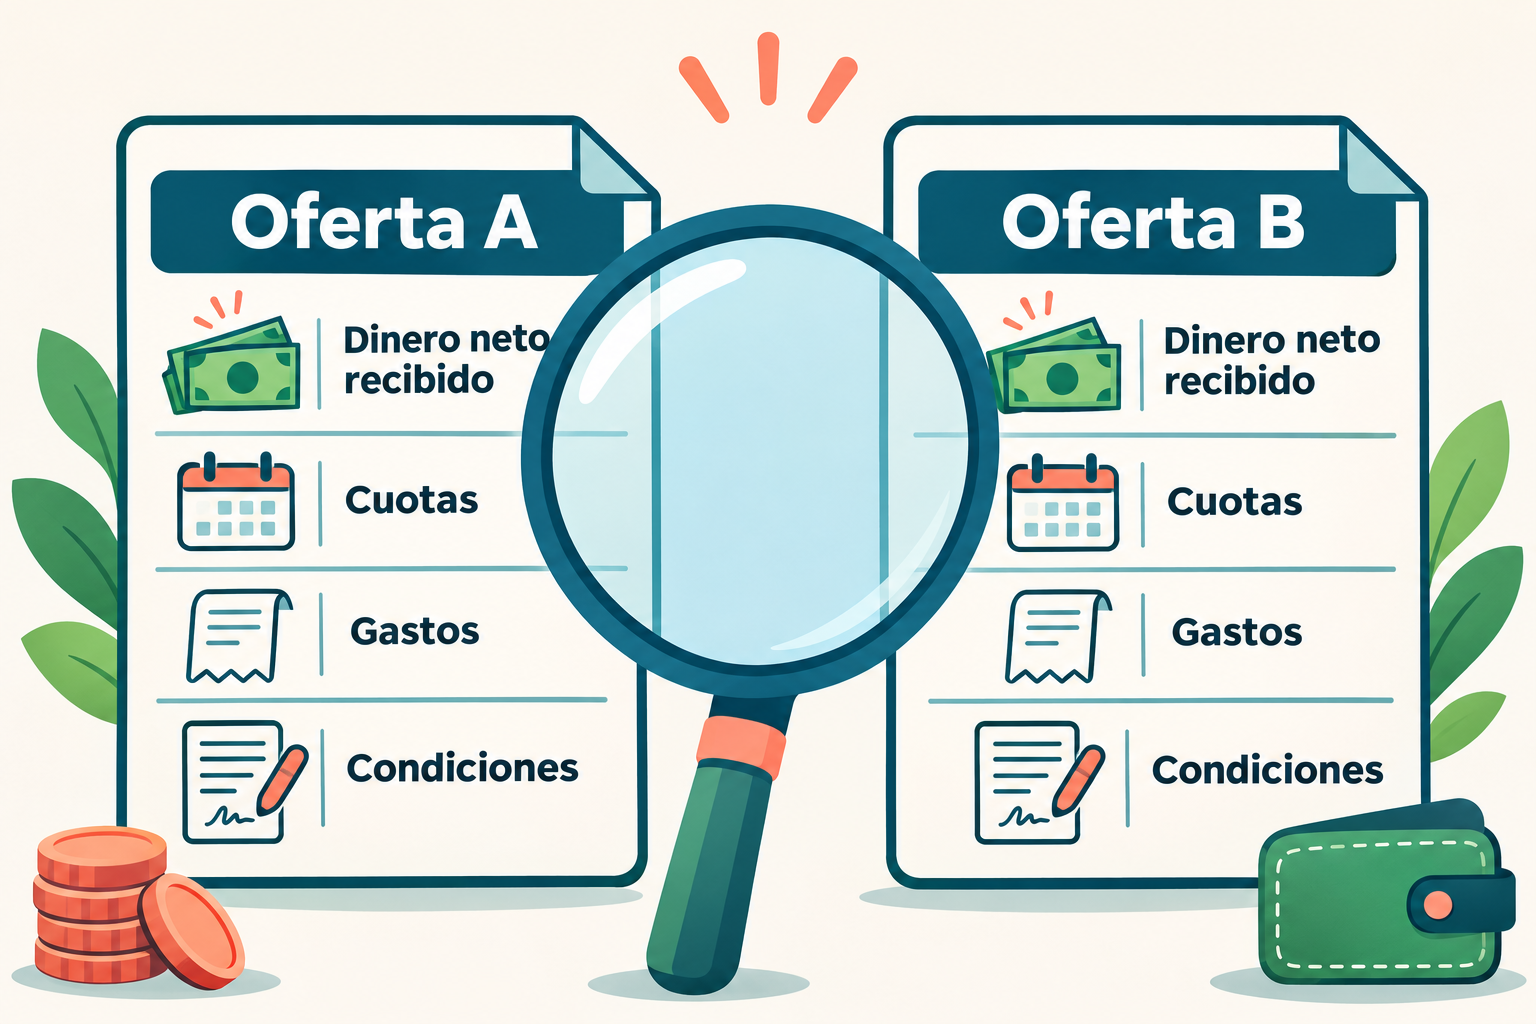
La tasa de interés es solo una parte del precio de un crédito. Para comparar dos ofertas, revisa cuánto dinero recibirás, cuánto pagarás, si las cuotas caben en tu presupuesto y qué condiciones podrían cambiar el resultado.
Las fuentes citadas proceden del CFPB de Estados Unidos y se refieren a productos de ese país. Las condiciones y los indicadores aplicables a tu caso dependen del contrato, el producto y la jurisdicción.
1. Compara ofertas sobre la misma base
Pide las ofertas por escrito y procura que correspondan al mismo importe neto recibido, moneda, tipo de crédito, plazo y frecuencia de pago. Si alguna condición difiere, anótala antes de sacar conclusiones.
Como punto de partida, la guía hipotecaria del CFPB recomienda en la sección 6, página 9: «Obtenga al menos tres ofertas—por escrito—para que pueda compararlas». Su tabla de la página 10 incluye la cantidad, el tipo de tasa, los pagos mensuales y los costos del préstamo.
Presta atención a la diferencia entre el monto aprobado y el dinero que llega a tus manos. Por ejemplo, si se descuenta un cargo al entregar el crédito, podrías recibir menos de lo aprobado. Comparar el importe efectivamente recibido ayuda a poner las ofertas en una base equivalente.
2. Suma los desembolsos previstos
Para cada oferta, suma todas las cuotas previstas durante el plazo y añade los gastos que pagarías por separado. No sumes otra vez un cargo que ya esté financiado e incluido en las cuotas. El resultado es el desembolso total previsto; para expresar la diferencia respecto del dinero recibido, réstale el importe neto recibido.
Revisa los documentos para identificar los cargos aplicables. En su respuesta sobre préstamos personales a plazos, el CFPB señala que puede haber «additional fees» y enumera posibles cargos de apertura, documentación, seguros y mora. Los cargos por mora dependen de un retraso, por lo que conviene revisarlos como riesgos adicionales y no sumarlos automáticamente a los pagos ordinarios.
Una cuota menor puede implicar más pagos
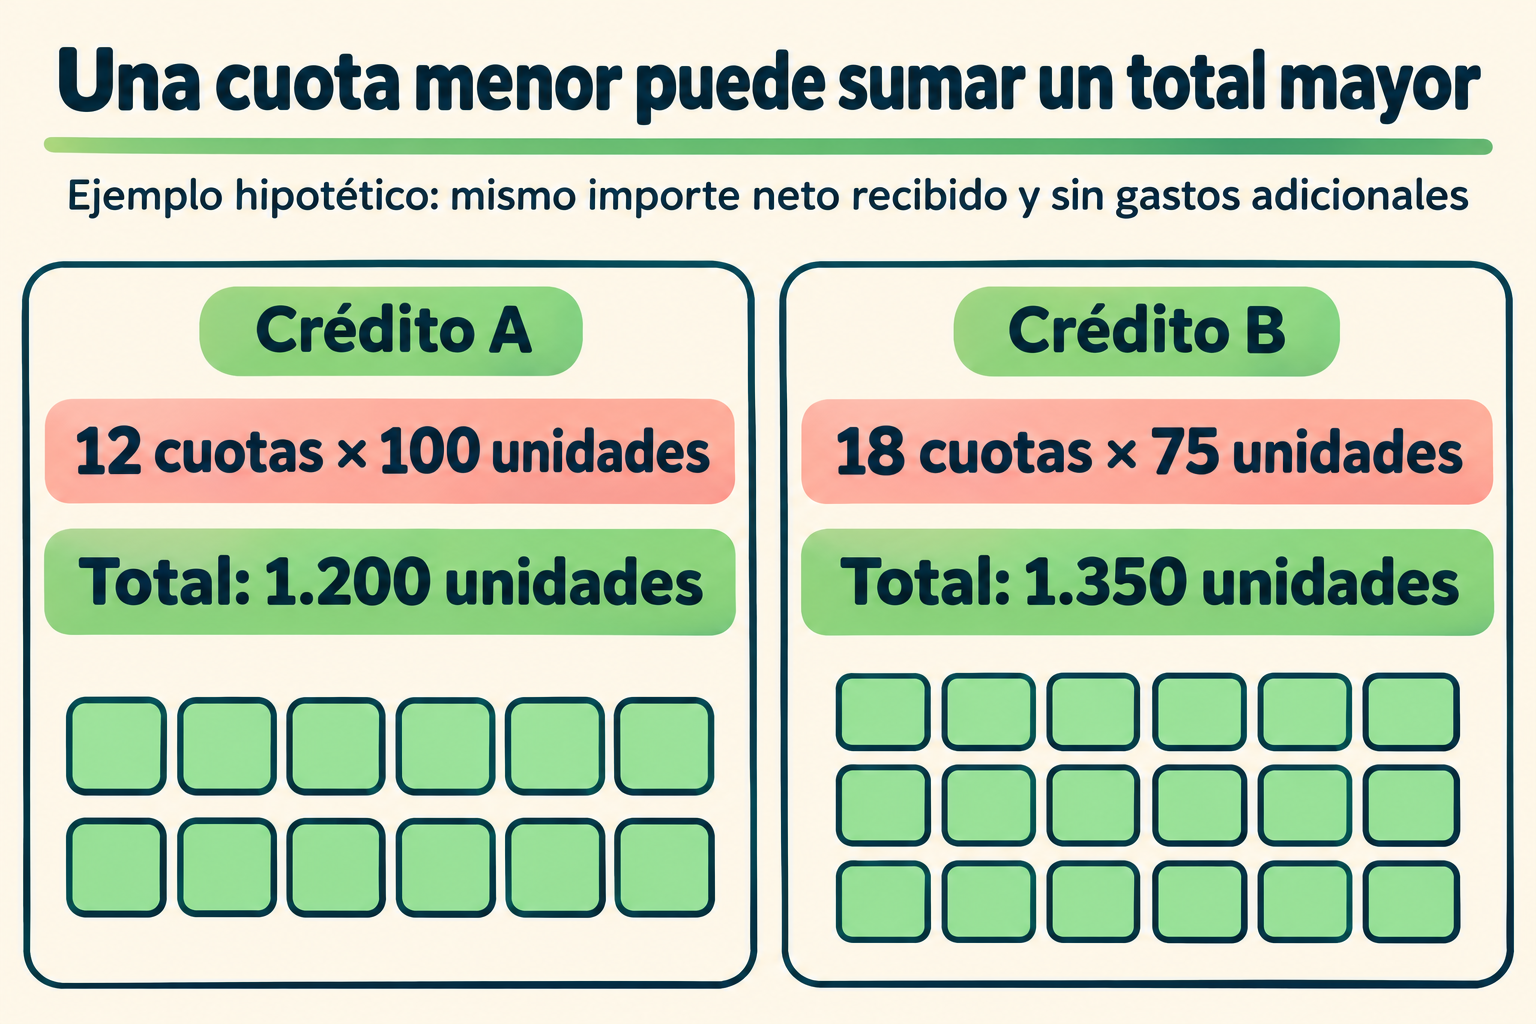
Imagina dos créditos que entregan el mismo importe neto y no tienen gastos adicionales. Uno exige 12 cuotas de 100 unidades: el desembolso es de 1.200. El otro exige 18 cuotas de 75: el desembolso es de 1.350. Aunque la segunda cuota es menor, el total pagado es mayor. Es un ejemplo hipotético; las ofertas reales pueden incluir otros cargos y condiciones.
3. Usa el indicador anual como referencia
Consulta el indicador anual de costo que corresponda a tu país y al producto, y verifica qué cargos incluye y bajo qué reglas se calcula. No se ha identificado aquí una norma de cálculo universal.
En el contexto de las hipotecas estadounidenses, la guía del CFPB, en la sección 6, página 9, describe la APR como costos durante el plazo expresados como tasa y advierte que una APR baja «podría tener costos iniciales elevados».
Si prevés liquidar antes
Para comparar una cancelación anticipada en una fecha concreta, suma los pagos realizados hasta esa fecha, el importe necesario para liquidar la deuda en esa fecha y cualquier gasto aplicable que aún no esté incluido. Comprueba los conceptos para no contar dos veces cuotas, intereses o cargos.
Solicita el importe de liquidación para la fecha prevista y pregunta qué incluye. Para hipotecas estadounidenses, el CFPB explica que ese importe puede diferir del saldo corriente: puede incluir intereses hasta la fecha de pago y cargos pendientes, y puede existir una multa por pago anticipado. La aplicación concreta depende del contrato.
4. Comprueba la cuota y los riesgos del contrato
Antes de elegir, incorpora la cuota a tu presupuesto y comprueba que puedas afrontar los pagos previstos. Revisa además:
- Tipo de tasa: si es variable, pregunta cuándo y cómo puede cambiar la tasa y qué efecto tendría en la cuota.
- Pago final: verifica si existe un pago final elevado además de las cuotas habituales.
- Pago anticipado: pregunta si puedes liquidar antes y si se aplica alguna multa.
- Mora: identifica los cargos y las consecuencias de retrasarte.
La guía hipotecaria del CFPB advierte que, en una hipoteca de tasa ajustable, «la tasa y el pago pueden cambiar y aumentar rápidamente». En la sección 7, página 11, también incluye comprobaciones de asequibilidad, multa por pago anticipado y pago global. Confirma las condiciones de cada oferta en sus documentos.
Una comparación útil antes de firmar
Para cada crédito, anota el dinero neto recibido, el número y el importe de las cuotas, los gastos separados, el desembolso total previsto y las condiciones que podrían modificarlo. Considera juntos el costo y la capacidad de pago: una oferta con menor desembolso previsto puede no ser viable si sus cuotas no caben en tu presupuesto.
Sin conocer el país, el tipo de crédito y las ofertas concretas, no es posible calcular sus costos ni determinar cuál conviene.
Comentarios
Publicar un comentario