Conciliar datos operativos y contables: un método reproducible para investigar diferencias
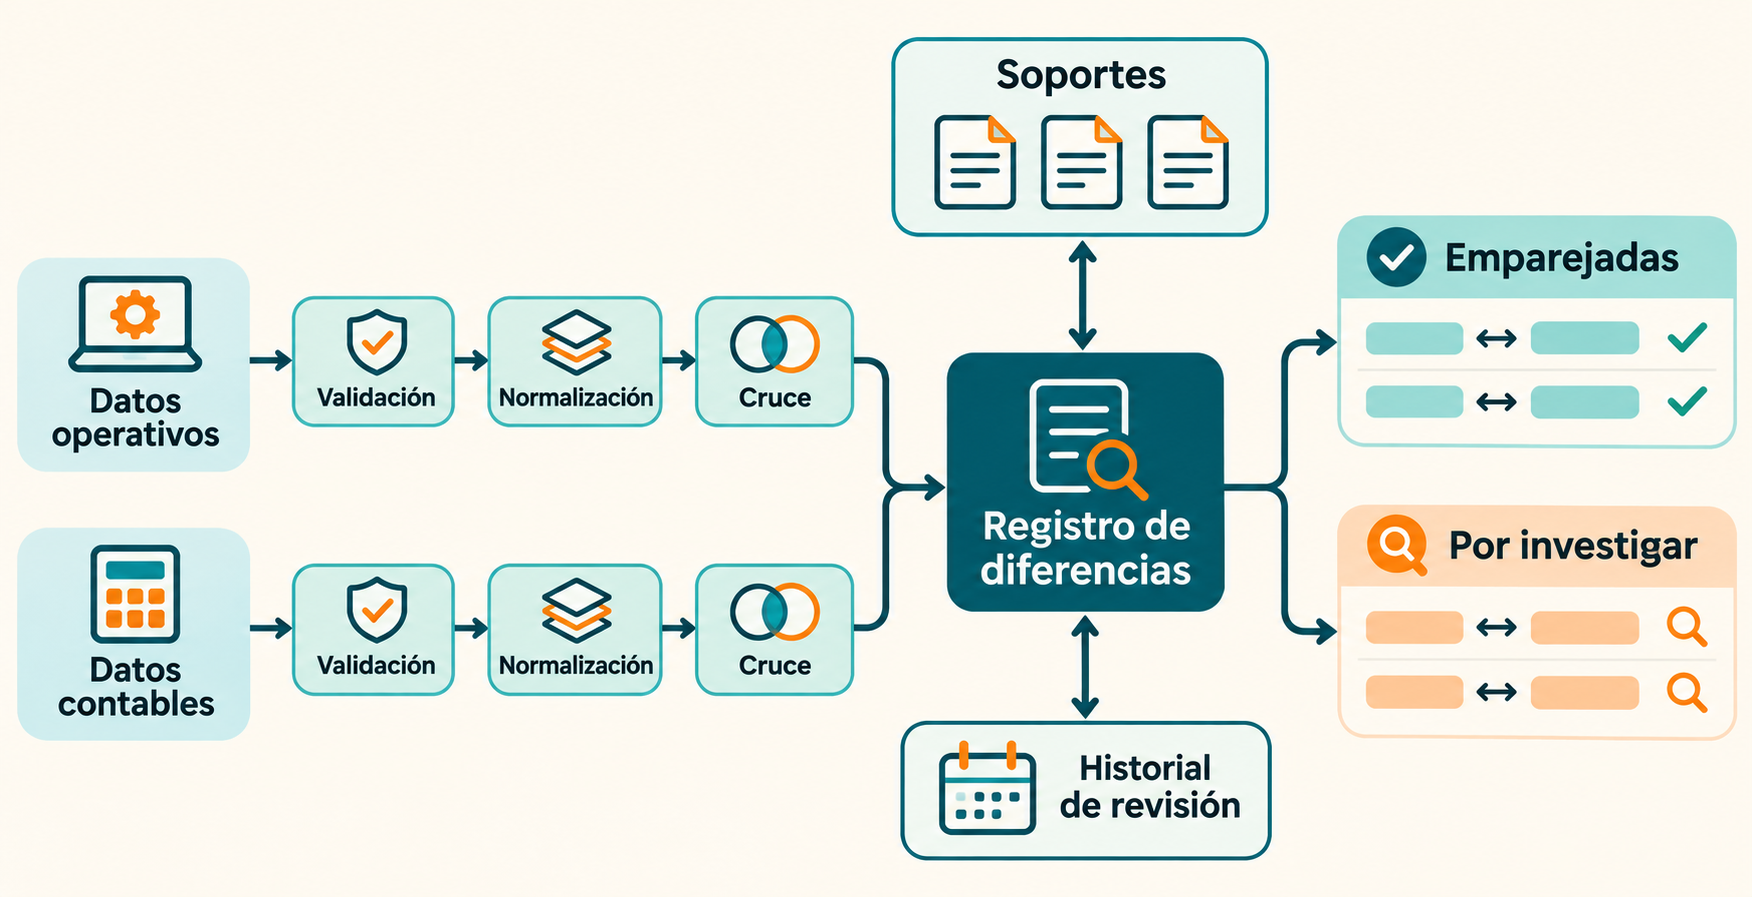
Una conciliación útil compara datos definidos de la misma forma, identifica las partidas que explican la diferencia y conserva evidencia de cómo se investigaron. El método siguiente es una propuesta general que debe adaptarse al proceso, al marco contable y a las políticas aplicables.
Las fuentes citadas ofrecen ejemplos y antecedentes de auditorías del sector público estadounidense. Las reglas concretas de este artículo son recomendaciones prácticas, salvo que se indique lo contrario.
1. Definir qué se compara
Documenta el proceso, la entidad, las cuentas, el periodo y la fecha de corte. Precisa si compararás saldos o movimientos, así como la moneda, la convención de signos y el nivel de detalle. Describe cómo llegan los eventos operativos al mayor contable y qué tratamientos podrían explicar diferencias legítimas.
Una secuencia de trabajo consiste en comparar los registros, investigar y resolver las diferencias, y registrar los ajustes necesarios. En el contexto de los activos del Departamento de Defensa de Estados Unidos, la GAO describe esa secuencia en Defense Real Property, página impresa 16 y figura 1; el pasaje continúa en la página 17. Entre sus pasos menciona «researching and resolving any differences», es decir, investigar y resolver las diferencias.
2. Conservar y validar las fuentes
Guarda las extracciones originales e identifica para cada una el sistema de origen, los filtros, la fecha y hora, la versión y la persona responsable. Registra el número de filas y los totales de control. Comprueba la cobertura del alcance acordado y examina duplicados, campos vacíos y datos fuera de periodo.
Cuando sea posible, busca evidencia independiente del sistema que generó los registros comparados. En FRB Internal Controls, anexo III, página impresa 24, la GAO señala que dos registros procedían del mismo sistema y «the two records were not independent»: ambos podían reflejar el mismo error, por lo que su conciliación podía no detectar transacciones omitidas o mal registradas. Buscar evidencia en otros procesos es una aplicación práctica de esa observación.
3. Normalizar y relacionar las partidas
Conserva los valores originales y crea campos normalizados para identificadores, fechas, moneda y signos. Como propuesta de trabajo, cruza primero las partidas mediante claves únicas; después aplica reglas documentadas para relaciones de uno a varios, agrupaciones o tolerancias. Reserva los casos ambiguos para revisión y controla que una partida no se asigne dos veces.
Distingue las comprobaciones de integridad, orientadas a identificar registros ausentes o duplicados, de las comprobaciones de exactitud de los datos. El Financial Audit Manual de 2008, FAM 295 F.06, enumera cotejos, comprobaciones de duplicados, conciliaciones y totales de control entre los controles de integridad; también trata la corrección de importes y datos en sus controles de exactitud. Las claves, agrupaciones y tolerancias concretas anteriores son propuestas de este artículo.
4. Cuadrar el puente y clasificar las excepciones
Para saldos comparables, calcula diferencia = total operativo normalizado − total contable. La suma con signo de las partidas conciliatorias identificadas debe explicar esa diferencia. Clasifica las excepciones, por ejemplo, como ausencia en un lado, importe distinto, duplicado, clasificación o corte temporal.
Separa una hipótesis de su causa confirmada. En el apartado «Receivership Bank Reconciliations» de su informe sobre controles y procedimientos contables de la FDIC, la GAO señala que las partidas conciliatorias bancarias pueden deberse a «timing differences or errors», es decir, diferencias temporales o errores. Aplicar esa distinción a datos operativos y contables es una propuesta general, no un hallazgo sobre el proceso del lector.
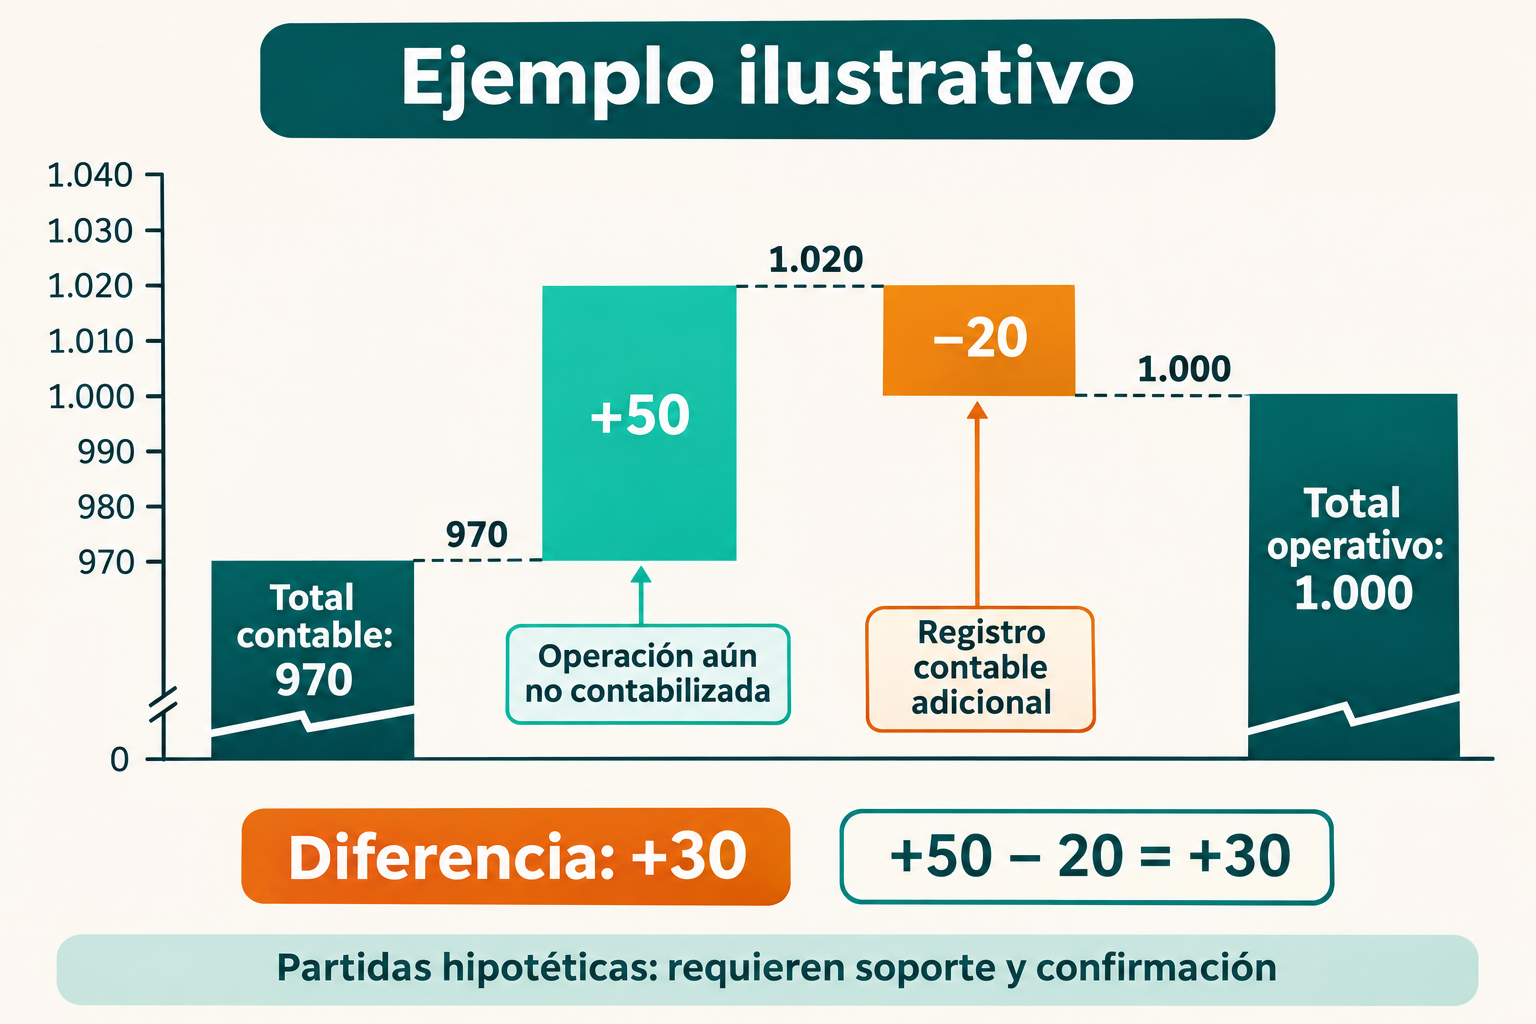
Ejemplo ilustrativo
Supongamos que el total operativo normalizado es 1.000 y el contable es 970. La diferencia es +30. Una operación de +50 aún no contabilizada y un registro contable adicional de 20 producirían un puente de +50 − 20 = +30. El cálculo cuadra, pero la existencia y la causa de ambas partidas siguen siendo hipótesis hasta contrastarlas con sus soportes.
5. Investigar y resolver cada diferencia
Mantén un registro de excepciones con identificador, importe y signo, antigüedad, causa y evidencia, responsable, acción, fecha objetivo y estado. Sigue cada caso hasta sus documentos de origen y confirma en qué registro se encuentra el problema.
Propón ajustes solo cuando estén justificados y respaldados. Mantén abiertas las partidas temporales hasta verificar su reversión o registro posterior. Documentar quién investiga cada diferencia y vincular los ajustes con sus soportes facilita el seguimiento. En Defense Real Property, páginas impresas 16–17, la GAO atribuye al reglamento financiero del Departamento de Defensa criterios sobre identificación, responsabilidad y explicación de las diferencias y trazabilidad de los ajustes.
6. Permitir que otra persona reproduzca el resultado
Conserva las extracciones, el diccionario de campos, las reglas de transformación y cruce, las versiones de consultas o scripts, los parámetros, los resultados, las excepciones y la evidencia de revisión. Como comprobación práctica, vuelve a ejecutar el proceso con los mismos insumos y verifica los conteos, totales y partidas abiertas. Revisa periódicamente el importe, la antigüedad y la recurrencia de las excepciones.
Como antecedente de auditoría, el Financial Audit Manual de 2008, FAM 290.01, pide documentación que permita a un auditor experimentado sin relación previa con el encargo comprender el trabajo, la evidencia y las conclusiones. FAM 285.02 señala que los formatos e índices comunes facilitan la revisión y consolidación de resultados en auditorías con varias ubicaciones. Conservar scripts y parámetros y repetir la ejecución son recomendaciones de este artículo.
La edición citada de 2008 se utiliza aquí como fuente histórica. La página oficial del manual indica que los volúmenes 1 y 2 de junio de 2026 y el volumen 3 de julio de 2026 «supersede previously issued versions», es decir, sustituyen las versiones anteriores, y que se aplican a partir de las auditorías de estados financieros de entidades federales de los ejercicios fiscal y calendario 2026. No se han cotejado los pasajes históricos con sus equivalentes actuales.
No se han aportado datos de un proceso concreto, por lo que este método no verifica diferencias reales ni sus causas. Tampoco se han determinado plazos, umbrales o requisitos obligatorios para una organización o jurisdicción concreta.
Comentarios
Publicar un comentario