El costo que no aparece en la factura: cómo calcular la rentabilidad real de una oferta
Una oferta puede parecer atractiva por su precio y dejar poco resultado cuando se suman los recursos necesarios para venderla y entregarla. Para evaluarla, calcula primero cuánto aporta cada venta a los costes fijos y, después, qué resultado queda al asignarle una parte de esos costes.
Sin datos de una oferta concreta, este método es una guía: no permite determinar su rentabilidad real.
1. Identifica el ingreso y los costes
Parte del ingreso neto por venta: la cantidad correspondiente a la operación después de los descuentos y ajustes aplicables. Usa un criterio coherente para los impuestos y las condiciones de cobro según tu caso.
Después, identifica los recursos necesarios para conseguir y entregar la venta. En su sección sobre margen, la SBA menciona costes de envío o procesamiento y necesidades adicionales de embalaje; en otra sección examina el coste de atraer clientes y convertir contactos en ventas. La parte de esos costes atribuible a una venta concreta dependerá del criterio que utilices.
Para fijar tarifas de servicios, SCORE presenta varios métodos. Uno, basado en costes, suma los gastos generales y el ingreso personal deseado y divide el total entre las horas facturables; también expone métodos basados en la competencia y el valor.
- Costes variables atribuibles: los que cambian con la venta, como materiales, embalaje o comisiones aplicables.
- Tiempo de trabajo: estima el tiempo necesario para vender y entregar la oferta y su coste. Clasifícalo según cómo cambie con el volumen.
- Costes fijos: gastos del período que no cambian directamente con cada venta dentro del volumen analizado, como ciertos gastos generales.
Evita contar dos veces un mismo coste. Si un gasto cubre varias ofertas, define qué parte corresponde a cada una y documenta el criterio.
2. Calcula la contribución y el resultado estimado
Como aplicación práctica para analizar una venta, usa estas fórmulas:
- Contribución por venta = ingreso neto − costes variables atribuibles.
- Resultado estimado por venta = contribución − costes fijos asignados.
- Margen sobre ventas = resultado estimado ÷ ingreso neto × 100, cuando el ingreso neto sea positivo.
Si el ingreso neto es cero, el porcentaje no está definido: presenta el resultado monetario. Si es negativo, presenta también el resultado monetario y revisa los ajustes que originaron ese ingreso antes de interpretar un porcentaje.
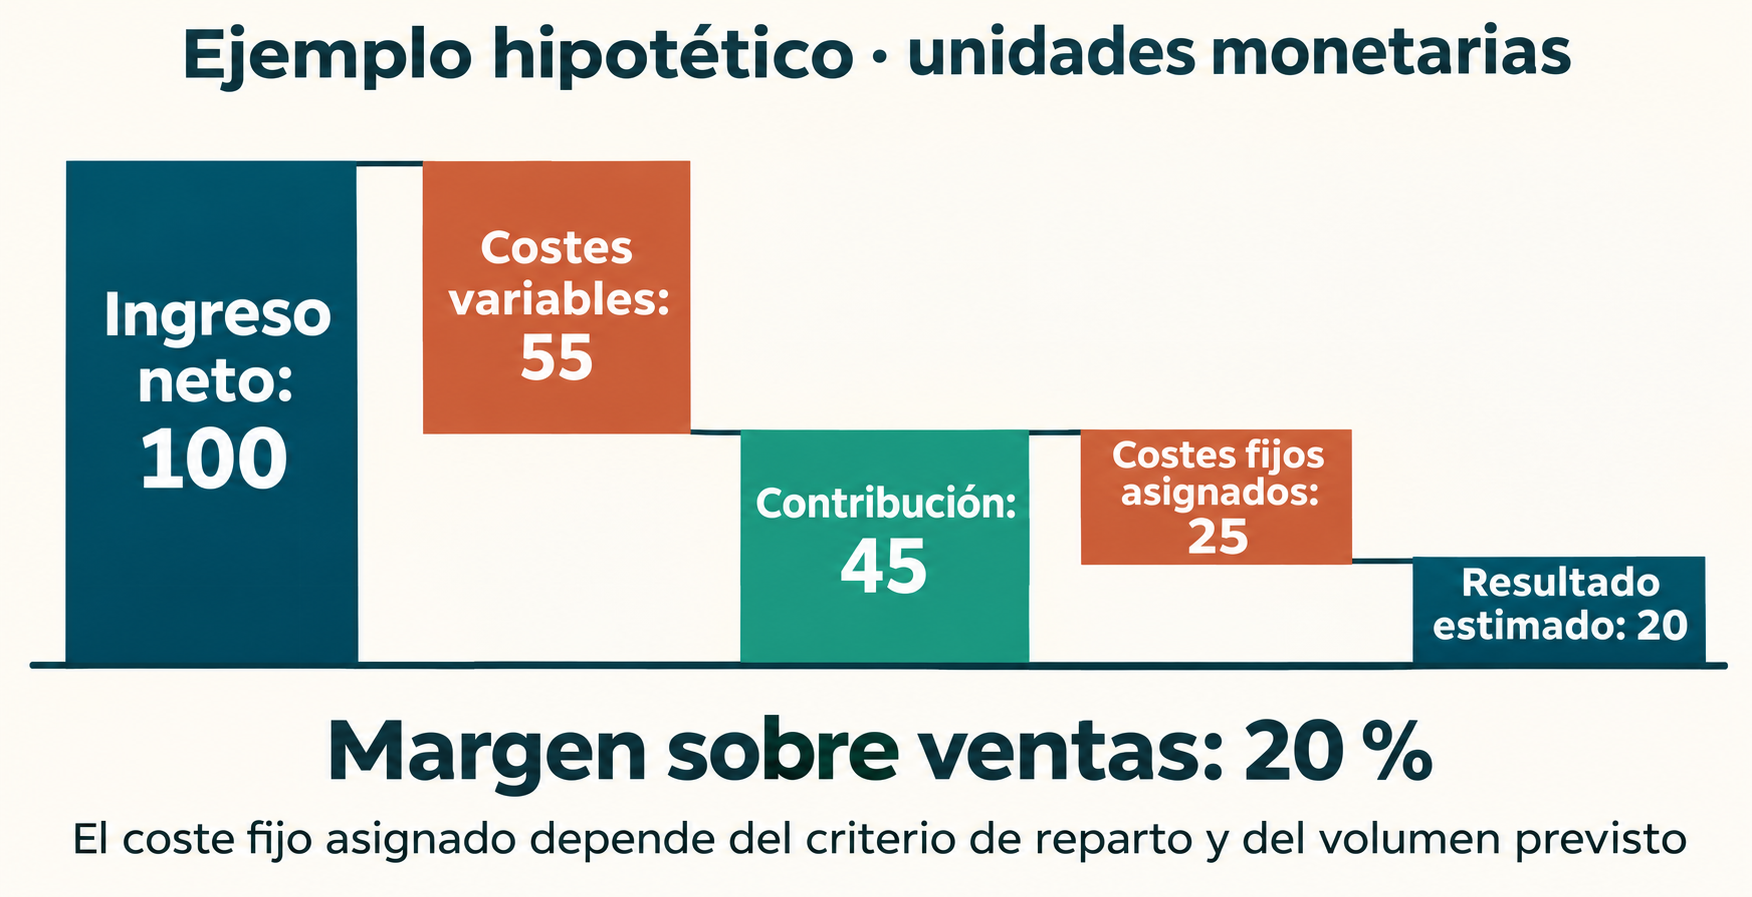
La contribución indica cuánto queda para cubrir costes fijos; todavía no es el resultado después de cubrirlos. El resultado estimado depende del criterio de reparto y del volumen previsto. Por ejemplo, puedes distribuir un gasto del período entre las unidades previstas o según las horas que consume cada oferta, procurando que el criterio refleje el uso de recursos.
Ejemplo hipotético
Supongamos una venta de 100 unidades monetarias, con costes variables atribuibles de 55 y costes fijos asignados de 25:
- Contribución: 100 − 55 = 45.
- Resultado estimado: 45 − 25 = 20.
- Margen sobre ventas: 20 ÷ 100 × 100 = 20 %.
Estas cifras son supuestos ilustrativos. Si cambia el volumen previsto, también puede cambiar el coste fijo asignado a cada venta y, con él, el resultado estimado.
3. Comprueba el punto de equilibrio
Para un producto o servicio, la fórmula de punto de equilibrio de la SBA divide los costes fijos del período entre el precio unitario menos el coste variable unitario. Para aplicar este modelo, la contribución unitaria debe ser positiva y se supone que el precio y el coste variable por unidad permanecen constantes dentro del volumen analizado. Si el resultado no es entero y solo puedes vender unidades enteras, redondea hacia arriba.
En el ejemplo hipotético, si los costes fijos totales del período fueran 900 unidades monetarias, harían falta 20 ventas para cubrirlos: 900 ÷ (100 − 55) = 20. Este cálculo utiliza los costes fijos totales del período, no los 25 asignados a una sola venta.
4. Evalúa una venta adicional en su contexto
Si estás decidiendo si aceptar una operación adicional, revisa también qué ingresos y costes cambiarían al aceptarla. El reparto de costes fijos existentes ayuda a evaluar la sostenibilidad de la oferta, pero por sí solo no identifica qué gastos adicionales provocará esa operación.
Si la capacidad es limitada, considera la contribución de la mejor alternativa a la que tendrías que renunciar. Esta comparación es una recomendación de gestión y depende de las opciones disponibles.
Rentabilidad de gestión y coste contable
El análisis de una oferta responde a una pregunta distinta de la valoración contable del inventario. En el texto de la NIC 2 de 2023, el párrafo 10 incluye en el coste del inventario los costes de compra, transformación y otros necesarios para llevarlo a su ubicación y condición actuales. El párrafo 16(d) excluye los costes de venta de ese coste.
Por separado, el párrafo 6 define el valor neto realizable como el precio de venta estimado menos los costes estimados de terminación y los necesarios para vender. El párrafo 9 establece la medición por el menor entre el coste y el valor neto realizable, con las excepciones de alcance pertinentes. Así, los costes necesarios para vender pueden intervenir en el valor neto realizable aunque se excluyan del coste del inventario.
La referencia citada es la edición de 2023; no se han comprobado exhaustivamente los cambios posteriores en cada párrafo. El tratamiento fiscal y contable de una operación concreta depende de sus circunstancias y de la normativa aplicable.
Comentarios
Publicar un comentario