Flujo de caja de 13 semanas: una herramienta práctica para anticipar faltantes
Un flujo de caja de 13 semanas organiza los cobros y pagos previstos por semana para mostrar cómo podría evolucionar el efectivo disponible. Ayuda a identificar una posible brecha y preparar opciones de respuesta. Su utilidad depende de los importes y las fechas utilizados, así como de la revisión periódica de los supuestos.
Cómo funciona la proyección
El método directo parte de la liquidez disponible y proyecta entradas y salidas de efectivo. KPMG, en la página 25, describe la previsión directa de 13 semanas y menciona como insumos la antigüedad de las cuentas por cobrar y por pagar, las órdenes de compra y las obligaciones continuas.
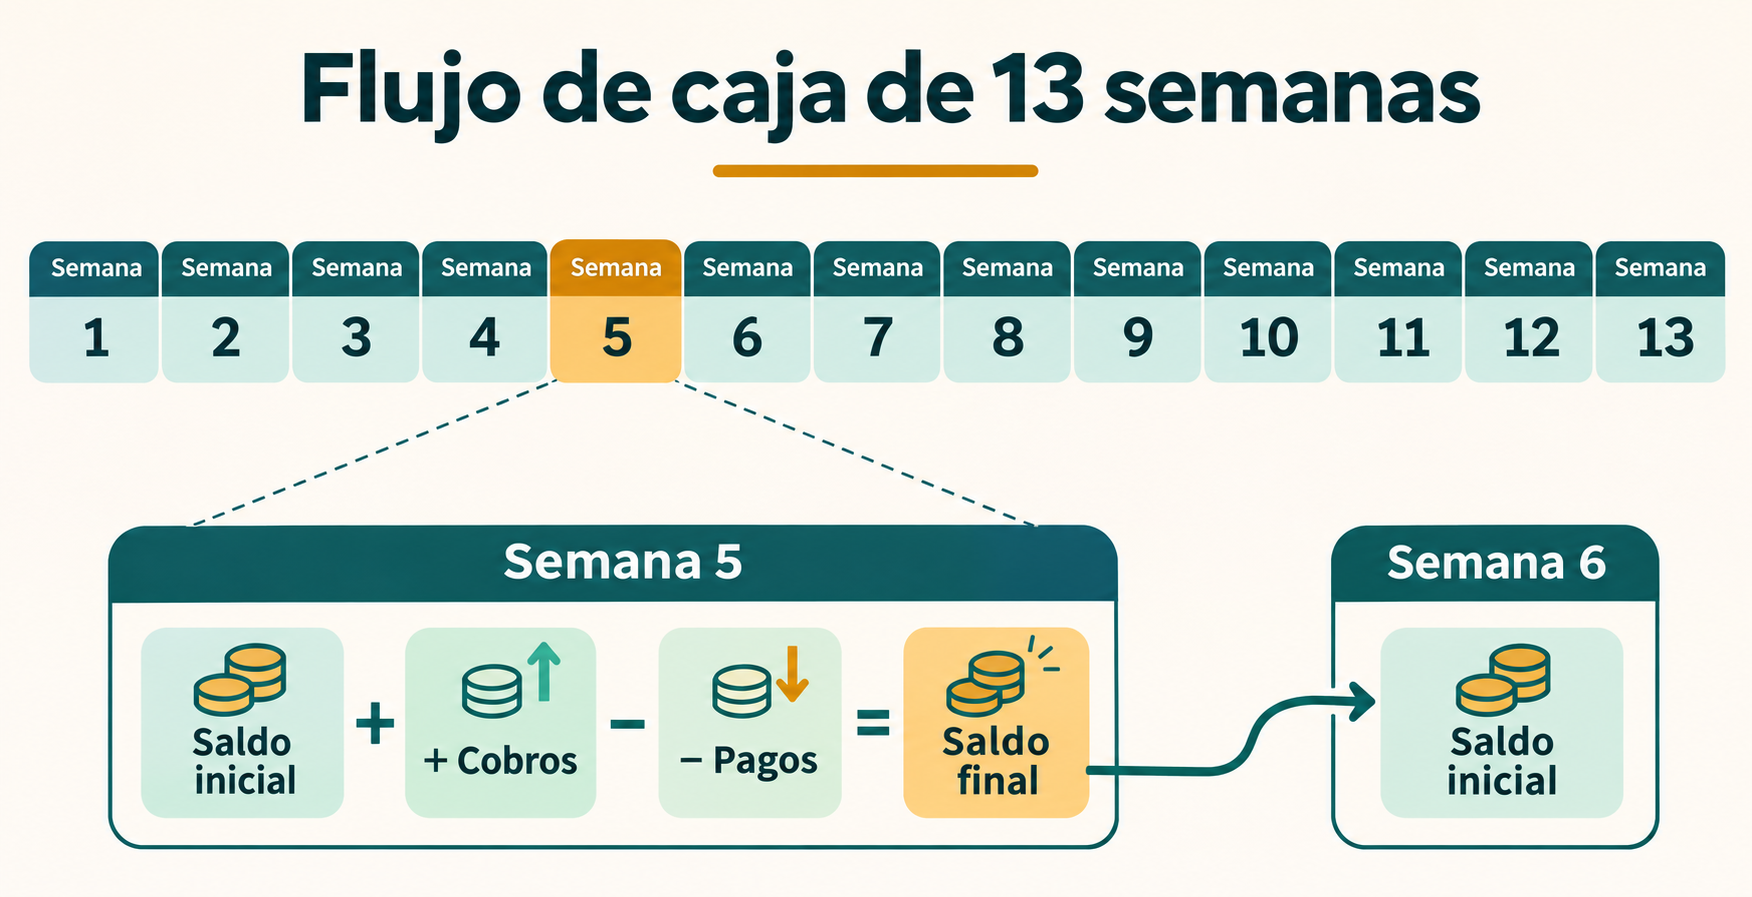
Para cada semana, registra el saldo inicial, los cobros, los pagos y el saldo final. La guía Rolling 13-Week Cash Forecast, página 1, indica que el saldo inicial procede del cierre de la semana anterior. Su ejemplo utiliza 13 columnas de previsión y una columna adicional para comparar los resultados reales de la primera semana.
Saldo final = saldo inicial + cobros previstos − pagos previstos.
Cómo preparar el flujo de caja de 13 semanas
- Definir el alcance. Identifica las cuentas y entidades incluidas y qué efectivo está disponible para atender los pagos previstos. El documento Developing an Operational Cash Forecast, de la Association for Financial Professionals (AFP), página impresa 17, incluye las entidades y los tipos de flujo entre los factores de diseño. Como revisión práctica, comprueba los movimientos entre entidades para evitar omisiones o duplicaciones al consolidar.
- Registrar los cobros previstos. Distribuye los cobros de clientes según la semana en que esperas recibir el dinero y documenta los supuestos de fecha e importe.
- Registrar los pagos previstos. Incluye proveedores, nómina, impuestos y, cuando corresponda, inversiones y movimientos de deuda o financiación. Adapta el desglose al negocio; el documento de AFP, página impresa 17, presenta estas categorías entre los flujos que pueden cubrirse.
- Calcular y revisar cada saldo. Aplica la fórmula semanal y lleva el resultado a la semana siguiente. Compara cada cierre con un mínimo de caja elegido para la empresa.
Ejemplo de una brecha de efectivo
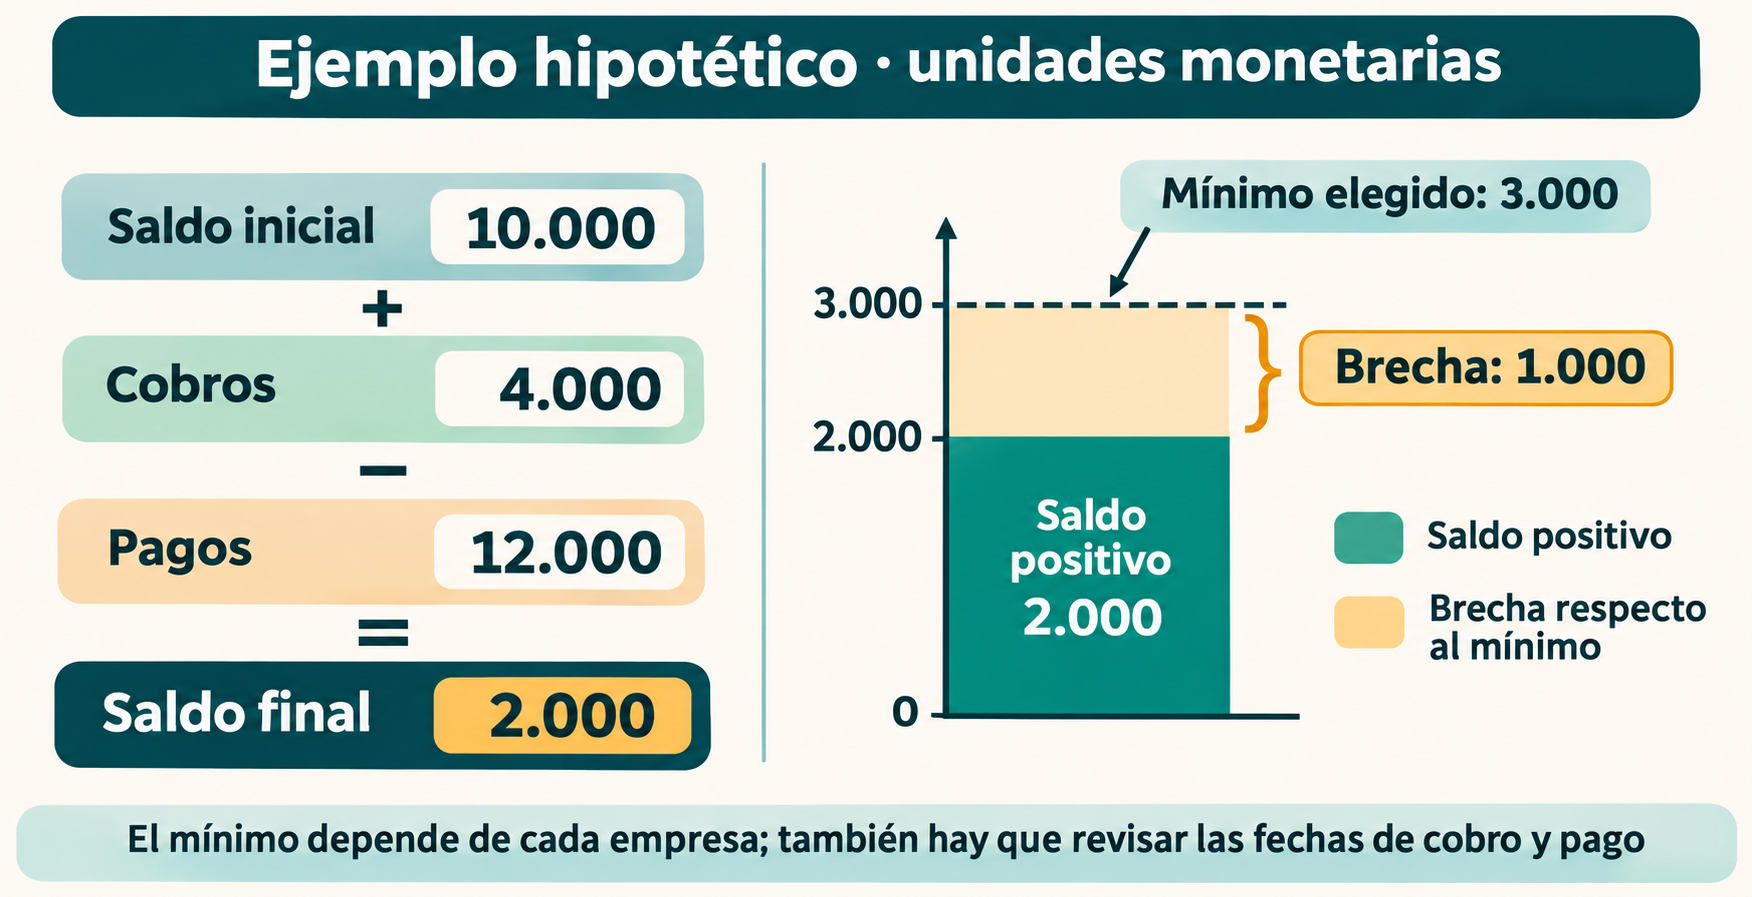
Supongamos una semana con un saldo inicial de 10.000 unidades monetarias, cobros previstos de 4.000 y pagos previstos de 12.000. El saldo final sería de 2.000. Si la empresa hubiera elegido un mínimo de caja de 3.000, la brecha frente a ese mínimo sería de 1.000.
Las cifras son hipotéticas: el mínimo no es un umbral universal. Además, cerrar la semana con saldo positivo no garantiza que haya efectivo suficiente cada día. Si un pago vence antes de que llegue un cobro, conviene revisar las fechas dentro de esa semana.
Qué hacer cuando aparece un faltante
Como respuesta práctica, evalúa la gestión de facturas vencidas, la posibilidad de reprogramar ciertos pagos o la financiación. KPMG, páginas 24 y 27, plantea oportunidades para mejorar los cobros o reducir pagos y señala la necesidad de respetar las condiciones contractuales con proveedores. La guía Rolling, página 2, presenta la previsión como un sistema de alerta temprana y enumera posibles medidas ante faltantes.
Antes de incorporar una medida al escenario principal, confirma su viabilidad: la posibilidad de modificar pagos depende de las condiciones aplicables, y la disponibilidad y el coste de la financiación deben verificarse. Refleja el importe y la fecha esperados con sus supuestos.
Actualizar el horizonte y probar escenarios
Una práctica es registrar cada semana lo ocurrido, comparar los resultados con la previsión e investigar las diferencias relevantes. Después, actualiza las semanas restantes y añade una nueva semana al final para mantener el horizonte de 13. La guía Rolling, páginas 1 y 2, describe este proceso y también admite ciclos de actualización más largos.
Las estimaciones más lejanas pueden perder precisión, según KPMG, página 25. Como ejercicio práctico, prueba qué ocurriría si un cobro importante se retrasara o si un pago fuera mayor de lo previsto. Compara la semana y el tamaño de la posible brecha con el escenario principal, teniendo presente que ninguno de los resultados es una certeza.
Sin datos de una empresa concreta no puede determinarse su saldo disponible, su mínimo adecuado ni su necesidad de financiación. La proyección debe construirse y revisarse con sus propias fechas, obligaciones y condiciones.
Comentarios
Publicar un comentario