Una reserva de emergencia que se adapta a tus ingresos
Si tus ingresos cambian de un mes a otro, puedes construir una reserva de emergencia con una meta basada en las necesidades de tu hogar y aportaciones que varíen según el dinero disponible.
Una reserva puede ayudarte a afrontar una reparación, una factura médica o una pérdida de ingresos. La Oficina para la Protección Financiera del Consumidor de Estados Unidos (CFPB) señala que incluso una cantidad pequeña puede aportar cierta seguridad.
Calcula una meta a partir de tus gastos esenciales
Como referencia, Finanzas para Todos propone «entre tres y seis meses de gastos fijos» que cubren necesidades básicas. Para ajustar la cantidad, menciona factores como los ingresos familiares, las personas a cargo y otras opciones para conseguir dinero.
Para elaborar tu presupuesto, puedes partir de los gastos esenciales fijos y añadir una estimación mensual de necesidades esenciales cuyo importe varía, como alimentación y suministros. Esta suma es una propuesta práctica: la referencia de la fuente se expresa en términos de gastos fijos.
Por ejemplo, si tu base de gastos esenciales fuera de 1.000 unidades monetarias al mes, tres meses equivaldrían a 3.000 y seis meses a 6.000. Es un ejemplo de cálculo, no una meta individual: el resultado depende de los gastos incluidos y de las circunstancias de tu hogar.
En otra guía, Finanzas para Todos afirma: «Si tus ingresos son variables, necesitarás un fondo de emergencia más grande». El material suministrado no aporta una cifra adicional de meses. Si tu meta parece lejana, puedes dividirla en etapas y empezar por una cantidad más pequeña.
Adapta cada aportación a tus cobros y pagos
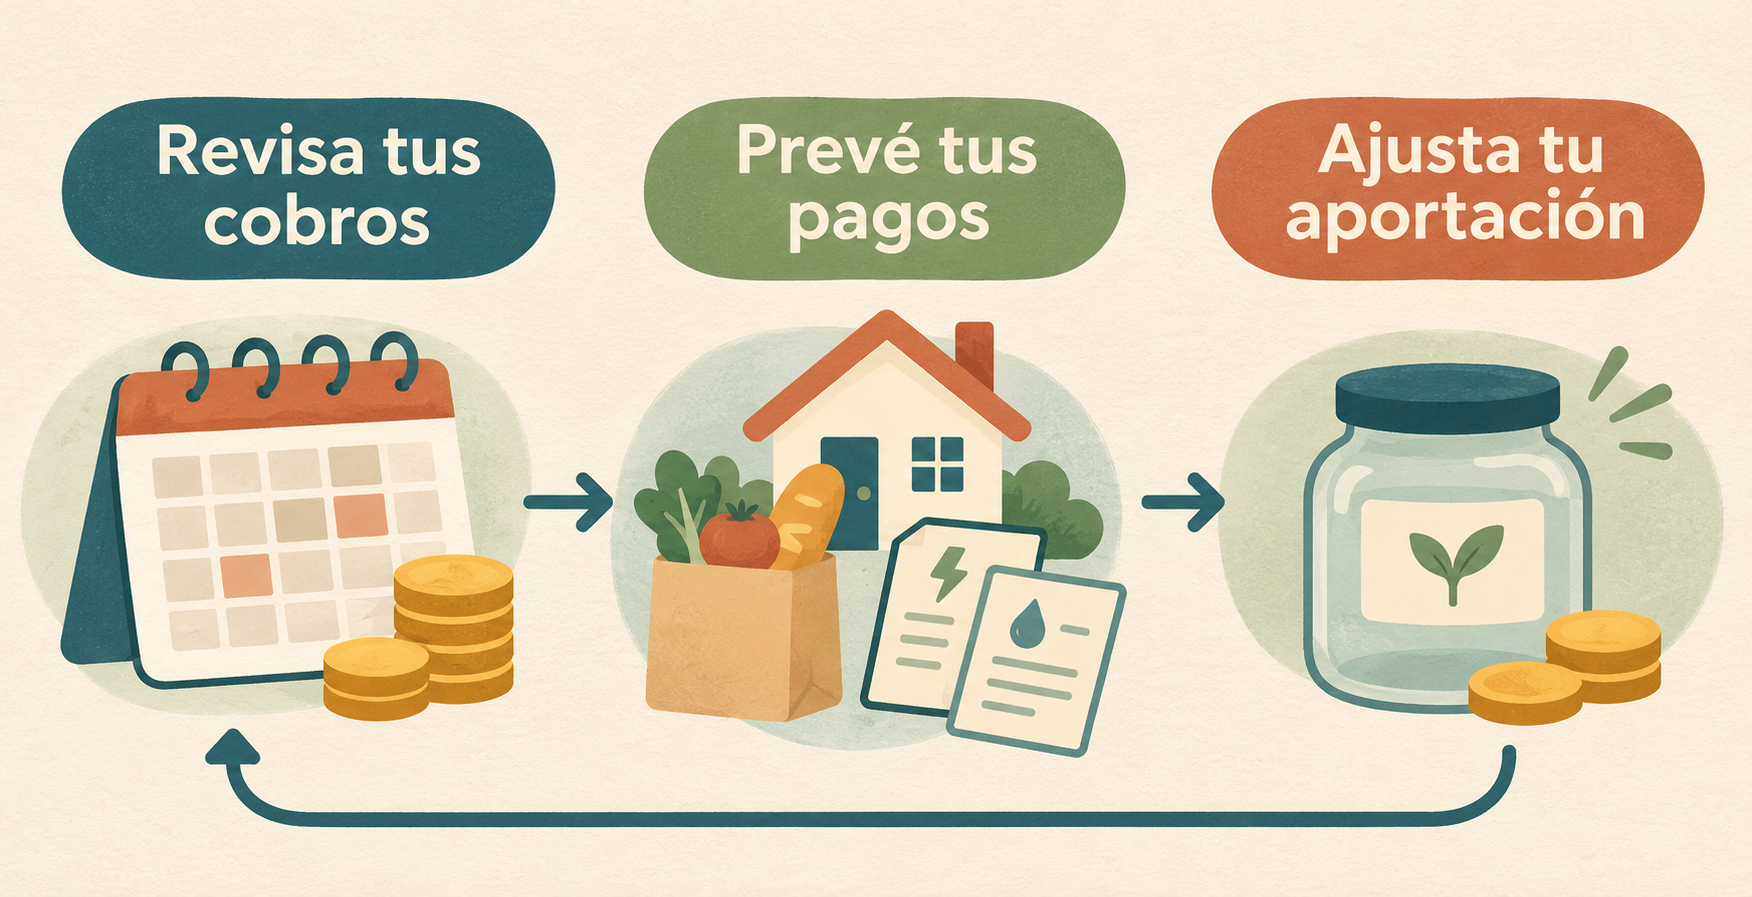
Puedes decidir cuánto ahorrar después de revisar el dinero disponible y los pagos que tienes por delante. Una forma de organizarte es:
- Identificar los pagos esenciales que debes cubrir antes del próximo cobro.
- Estimar cuánto queda disponible después de esos pagos y otras necesidades previstas.
- Decidir cuánto aportar a la reserva, aumentando la cantidad cuando tengas más margen y reduciéndola cuando escasee.
- Revisar la decisión en cada período, especialmente si cambian las fechas o las cantidades de tus ingresos.
Estos pasos son una propuesta de organización, no un porcentaje universal. Si utilizas una transferencia automática, revisa el saldo, la fecha y la cantidad para evitar que coincida con otros pagos cuando tengas poco dinero disponible. La guía de la CFPB señala que puedes ajustar la transferencia si cambia tu situación.
Prepara también los gastos previsibles y los meses flojos
Al planificar, ten en cuenta los gastos que esperas aunque no lleguen cada mes, como seguros o impuestos, y los períodos en los que prevés cobrar menos. Puedes reservar parte del dinero durante los períodos de ingresos para afrontar esas obligaciones más adelante.
Una opción práctica es organizar las cantidades destinadas a gastos periódicos, períodos de ingresos bajos y emergencias en apartados. Así puedes decidir cuánto corresponde a cada necesidad y revisar el reparto cuando cambien tus circunstancias. Separar las cantidades es una propuesta editorial.
Guarda el dinero de forma accesible y repón lo que uses
La CFPB recomienda guardar la reserva en un lugar seguro y accesible y reconstruirla después de utilizarla. Puedes considerar una cuenta dedicada y revisar sus condiciones antes de elegir dónde guardar el dinero.
Si necesitas recurrir a la reserva, vuelve a revisar tus cobros y pagos para decidir cómo reponerla progresivamente, cuando tu situación lo permita.
Comentarios
Publicar un comentario