VAN y TIR: cómo comparar dos proyectos cuando los resultados difieren
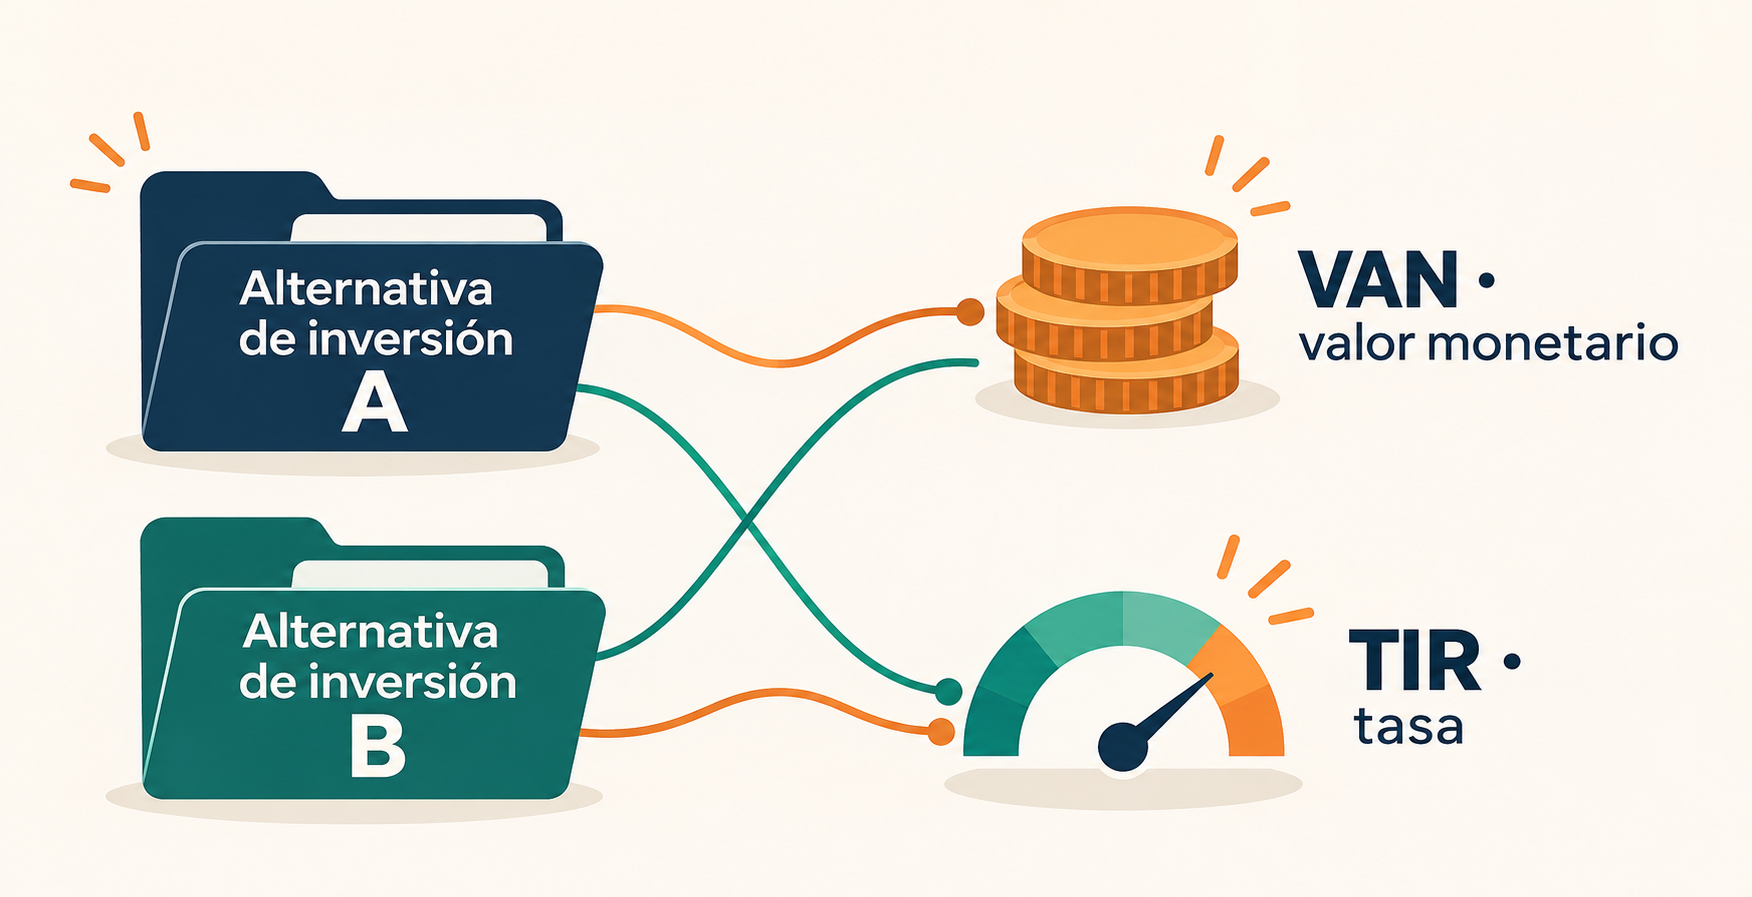
Si dos proyectos son mutuamente excluyentes y el VAN y la TIR los ordenan de forma distinta, suele favorecerse el mayor VAN no negativo, siempre que la comparación refleje adecuadamente el riesgo, el horizonte y las condiciones de financiación. La TIR expresa una tasa; el VAN estima el valor neto en unidades monetarias.
Qué mide cada indicador
El valor actual neto o VAN suma los flujos netos del proyecto, incluida la inversión inicial, descontados al presente. El MIT, página impresa 52, identifica entre sus factores los costos y beneficios, la vida del proyecto y la tasa de descuento. Con una tasa constante, la fórmula es:
VAN = Σ [FCₜ / (1 + r)ᵗ], desde t = 0 hasta n.
FCₜ es el flujo neto del período t, r es la tasa de descuento y n es el último período. La tasa interna de retorno o TIR es una tasa que hace que el VAN sea cero, como explica Duke, sección 5.2.
Un ejemplo: mayor TIR, menor VAN
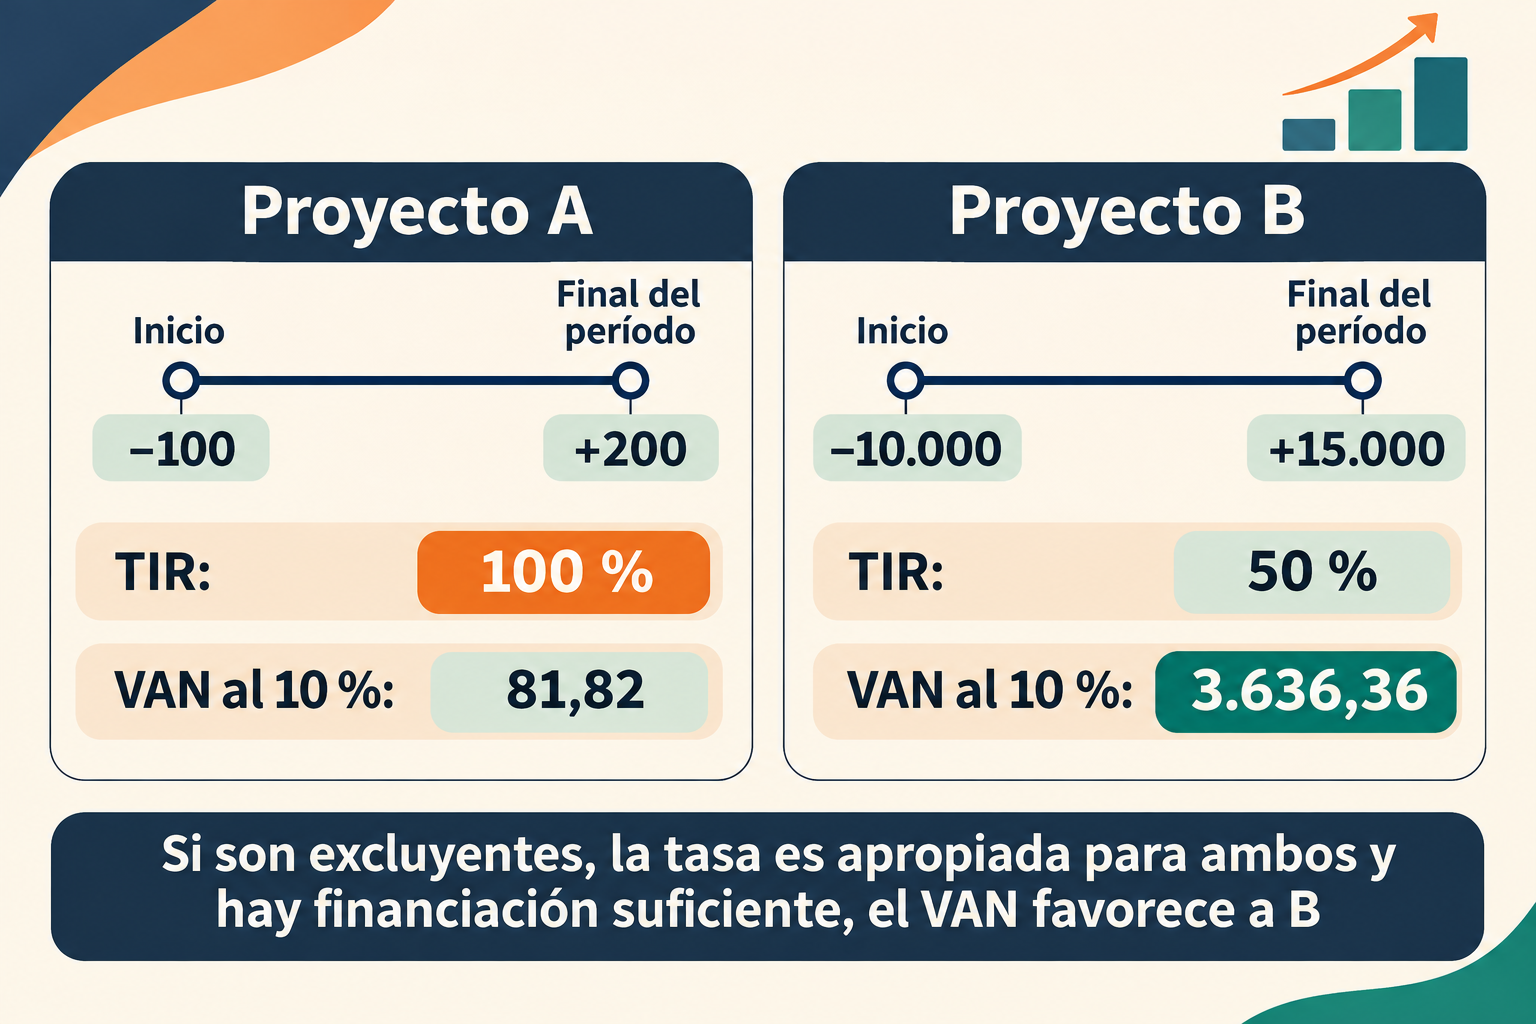
La tabla de Duke, sección 5.2.5, presenta dos alternativas con una inversión inicial y un cobro al final de un período. Para ilustrar el cálculo, aplicamos una tasa del 10 %; la tabla no indica expresamente la tasa utilizada, aunque sus VAN publicados coinciden con estos resultados redondeados.
- Proyecto A: inversión inicial de 100 y cobro de 200. Su TIR es 100 % y su VAN al 10 % es 81,82.
- Proyecto B: inversión inicial de 10.000 y cobro de 15.000. Su TIR es 50 % y su VAN al 10 % es 3.636,36.
A tiene la TIR más alta, pero B tiene el VAN mayor. Si solo puede elegirse uno, la tasa del 10 % es apropiada para ambos y existe financiación suficiente, la comparación por VAN favorece a B. La diferencia de escala ayuda a explicar por qué un porcentaje más alto puede acompañar a un valor monetario menor.
Cuándo elegir por VAN
Para alternativas mutuamente excluyentes, Carnegie Mellon, secciones 6.5 y 6.6, formula la regla como elegir el proyecto con el mayor VAN no negativo y la condiciona a la posibilidad de prestar o pedir prestado a la tasa mínima aceptable. Si todos los VAN son negativos, no invertir tiene un VAN de cero y resulta preferible. Si el mejor VAN es cero, existe indiferencia financiera frente a no invertir bajo esas hipótesis.
Si los proyectos son independientes y hay financiación suficiente, pueden aceptarse ambos cuando cada uno tiene VAN positivo; un VAN de cero implica indiferencia. Para flujos convencionales de inversión y una tasa de referencia constante, las reglas de aceptación por TIR y VAN coinciden. Duke, sección 5.2, indica esta concordancia para proyectos independientes con flujos normales y una estructura temporal de tasas plana.
Cómo analizar la inversión adicional
En el ejemplo, elegir B en lugar de A requiere 9.900 adicionales al inicio y genera 14.800 adicionales al final. Al 10 %, el VAN incremental es:
−9.900 + 14.800 / 1,10 = 3.554,55.
El resultado positivo favorece la inversión adicional bajo los supuestos del ejemplo. Con una tasa común, el VAN de los flujos B menos A es igual a VAN(B) menos VAN(A). La diferencia entre los valores redondeados anteriores puede variar en un céntimo por el redondeo.
El MIT, página impresa 64, señala la importancia de considerar el rendimiento incremental de las inversiones incrementales al ordenar alternativas excluyentes. Para flujos incrementales de inversión convencionales, una TIR incremental superior a la tasa requerida implica un VAN incremental positivo. Si los flujos son no convencionales, conviene evaluar directamente el VAN.
Situaciones que requieren atención
Calendario y cambios de signo
El momento de los cobros afecta al VAN. En un ejemplo de Duke, sección 5.2.6, dos proyectos tienen la misma TIR del 10 %: uno cobra 1.100 al final del primer período y el otro 1.210 al final del segundo, ambos tras invertir 1.000. Por debajo del 10 %, el segundo tiene mayor VAN. El ejemplo muestra distintos VAN con TIR iguales.
Los flujos con varios cambios de signo pueden tener varias TIR, y algunos flujos carecen de TIR real. Duke, secciones 5.2.2 y 5.2.3, presenta ejemplos de ambos casos. Calcular el VAN a una tasa apropiada permite evaluar el proyecto sin depender de una TIR ambigua o inexistente.
Vidas útiles diferentes
La comparación debe reflejar el horizonte económico y las posibilidades de reemplazo. La cadena de reemplazos y la anualidad equivalente pueden ayudar, pero OpenStax, sección 16.5, advierte que ambos métodos suponen la repetición de proyectos idénticos y que esta hipótesis no siempre es razonable.
Pasos para tomar la decisión
- Determine si los proyectos son excluyentes o independientes y compruebe la financiación disponible.
- Estime los flujos netos y el horizonte de cada alternativa, y explicite los supuestos sobre costos y beneficios.
- Calcule los VAN con tasas apropiadas para sus riesgos. Use una tasa común si calcula el VAN incremental como diferencia entre ambos VAN.
- Revise si la escala, el calendario, la vida útil o los cambios de signo ayudan a explicar la discrepancia con la TIR.
- Compruebe cómo cambia la decisión ante variaciones razonables en los flujos y las tasas. Carnegie Mellon, sección 6.2, incluye el análisis de sensibilidad o incertidumbre entre los pasos de evaluación.
Sin los flujos, las tasas, el presupuesto y el horizonte de dos proyectos concretos, no es posible recomendar una alternativa específica.
Comentarios
Publicar un comentario