VAN y TIR para evaluar una inversión pequeña: ejemplo paso a paso
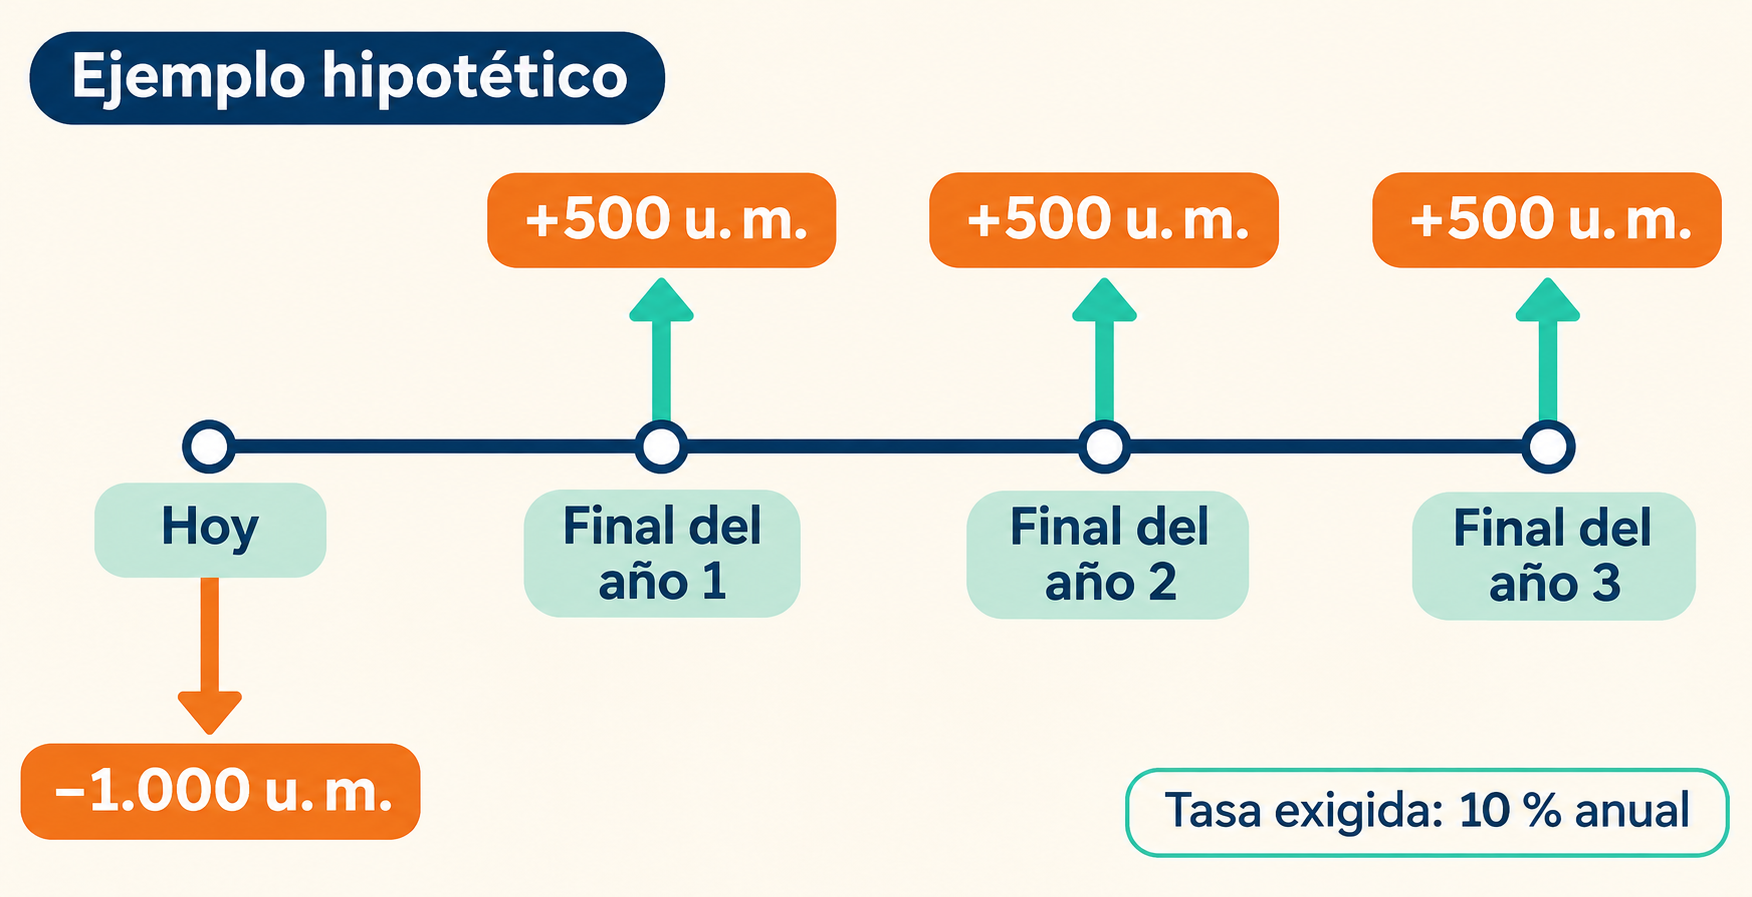
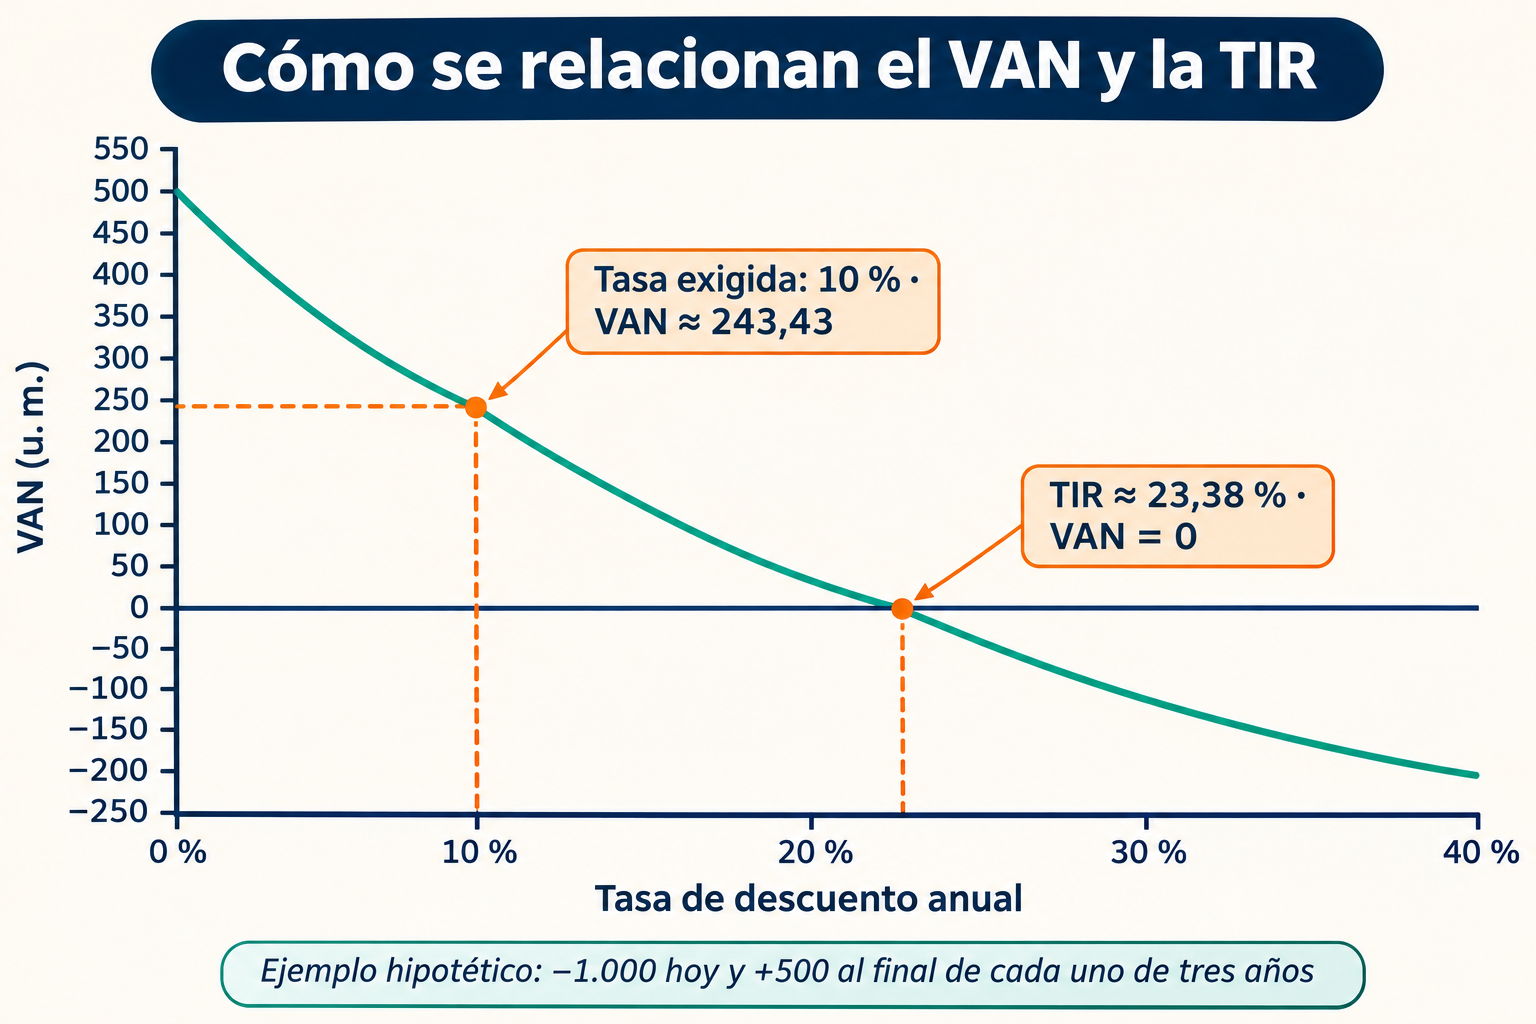
Una inversión hipotética de 1.000 unidades monetarias que genera 500 al final de cada uno de los tres años siguientes tiene un VAN aproximado de 243,43 con una tasa anual del 10 % y una TIR anual aproximada del 23,38 %. El VAN es positivo y la TIR supera la tasa mínima exigida del 10 %, siempre que se cumplan los flujos estimados.
Qué miden el VAN y la TIR
El valor actual neto o VAN descuenta los flujos futuros a una tasa elegida y resta la inversión inicial. La sección 11.4 de OpenStax describe que el VAN «discounts future cash flows to their present value»: descuenta los flujos futuros a su valor presente. Su apartado sobre las características del modelo indica que se resta la inversión inicial.
La tasa interna de retorno o TIR es la tasa de descuento que hace que el VAN sea cero. En la misma sección, OpenStax la sitúa donde «NPV equals zero». La TIR se puede comparar con la rentabilidad mínima exigida al proyecto.
Paso 1: establecer los supuestos
Para este ejemplo didáctico, supongamos:
- Una inversión inicial de 1.000 unidades monetarias hoy.
- Un flujo neto de 500 al final de cada uno de los próximos tres años.
- Una tasa mínima exigida del 10 % anual.
- Ningún valor residual adicional al finalizar el tercer año.
Los 500 representan cobros menos pagos pertinentes, no ventas brutas. Son cifras ilustrativas, no datos de un proyecto real ni una recomendación de rentabilidad.
Paso 2: calcular el VAN al 10 %
Se trae cada flujo futuro a valor presente y se resta la inversión inicial:
- Año 1: 500 / 1,10 ≈ 454,55.
- Año 2: 500 / 1,10² ≈ 413,22.
- Año 3: 500 / 1,10³ ≈ 375,66.
VAN = −1.000 + 500 / 1,10 + 500 / 1,10² + 500 / 1,10³ ≈ 243,43 unidades monetarias.
El resultado final se calcula sin redondear los valores intermedios. Es positivo: bajo estos supuestos, el proyecto genera un valor estimado de 243,43 en dinero de hoy después de exigir el 10 %. No es una ganancia garantizada.
Paso 3: calcular la TIR
La TIR es la tasa r que resuelve esta ecuación:
0 = −1.000 + 500 / (1 + r) + 500 / (1 + r)² + 500 / (1 + r)³
Al resolverla numéricamente se obtiene r ≈ 0,2337519, es decir, una TIR del 23,38 % anual. Se puede hallar mediante iteraciones con una calculadora o una hoja de cálculo. En el apartado «Internal Rate of Return (IRR) Calculation», la sección 16.3 de OpenStax describe el cálculo con calculadora como un «trial-and-error iterative process», o proceso iterativo de prueba y error; también menciona las hojas de cálculo entre sus observaciones sobre el método.
Paso 4: interpretar los resultados
El VAN se compara con cero: 243,43 es positivo. La TIR se compara con la tasa exigida: 23,38 % supera el 10 %. Por tanto, los dos criterios favorecen la inversión bajo los supuestos del ejemplo. La conclusión depende de que los flujos se produzcan en las fechas y por las cantidades supuestas, y de que la tasa elegida sea adecuada para la evaluación.
Qué revisar antes de aplicar el cálculo
- Estima los cobros y pagos pertinentes, incluidos los impuestos y demás costes aplicables, y mantén coherencia entre los flujos y la tasa.
- Revisa la adecuación de la tasa exigida. La tabla 11.6 de la sección 11.5 de OpenStax identifica como limitación que «Required return rate is an estimate»: la tasa de rentabilidad exigida es una estimación.
- Considera la inflación, la financiación, los riesgos, la liquidez y cualquier valor residual según el proyecto y su jurisdicción; aquí no hay datos para determinar su efecto.
- Al comparar alternativas, examina el VAN además de la TIR. Una TIR más alta no determina por sí sola qué proyecto crea más valor. En «Overlooking Differences in Scale», la sección 16.3 de OpenStax señala que la TIR «ignores differences in scale», es decir, ignora diferencias de escala; la sección 11.5 explica que los métodos pueden elegir opciones distintas entre alternativas mutuamente excluyentes cuando sus costes difieren considerablemente.
- Si los flujos cambian de signo varias veces, puede haber más de una TIR. En «Disadvantages», la tabla 16.8 y la figura 16.3 de la sección 16.3 presentan un ejemplo para el que OpenStax afirma «there are two IRRs». Ese caso demuestra una posibilidad, no que siempre existan dos TIR cuando hay varios cambios de signo.
Comentarios
Publicar un comentario