Ventas no es lo mismo que efectivo: cómo leer cuentas por cobrar
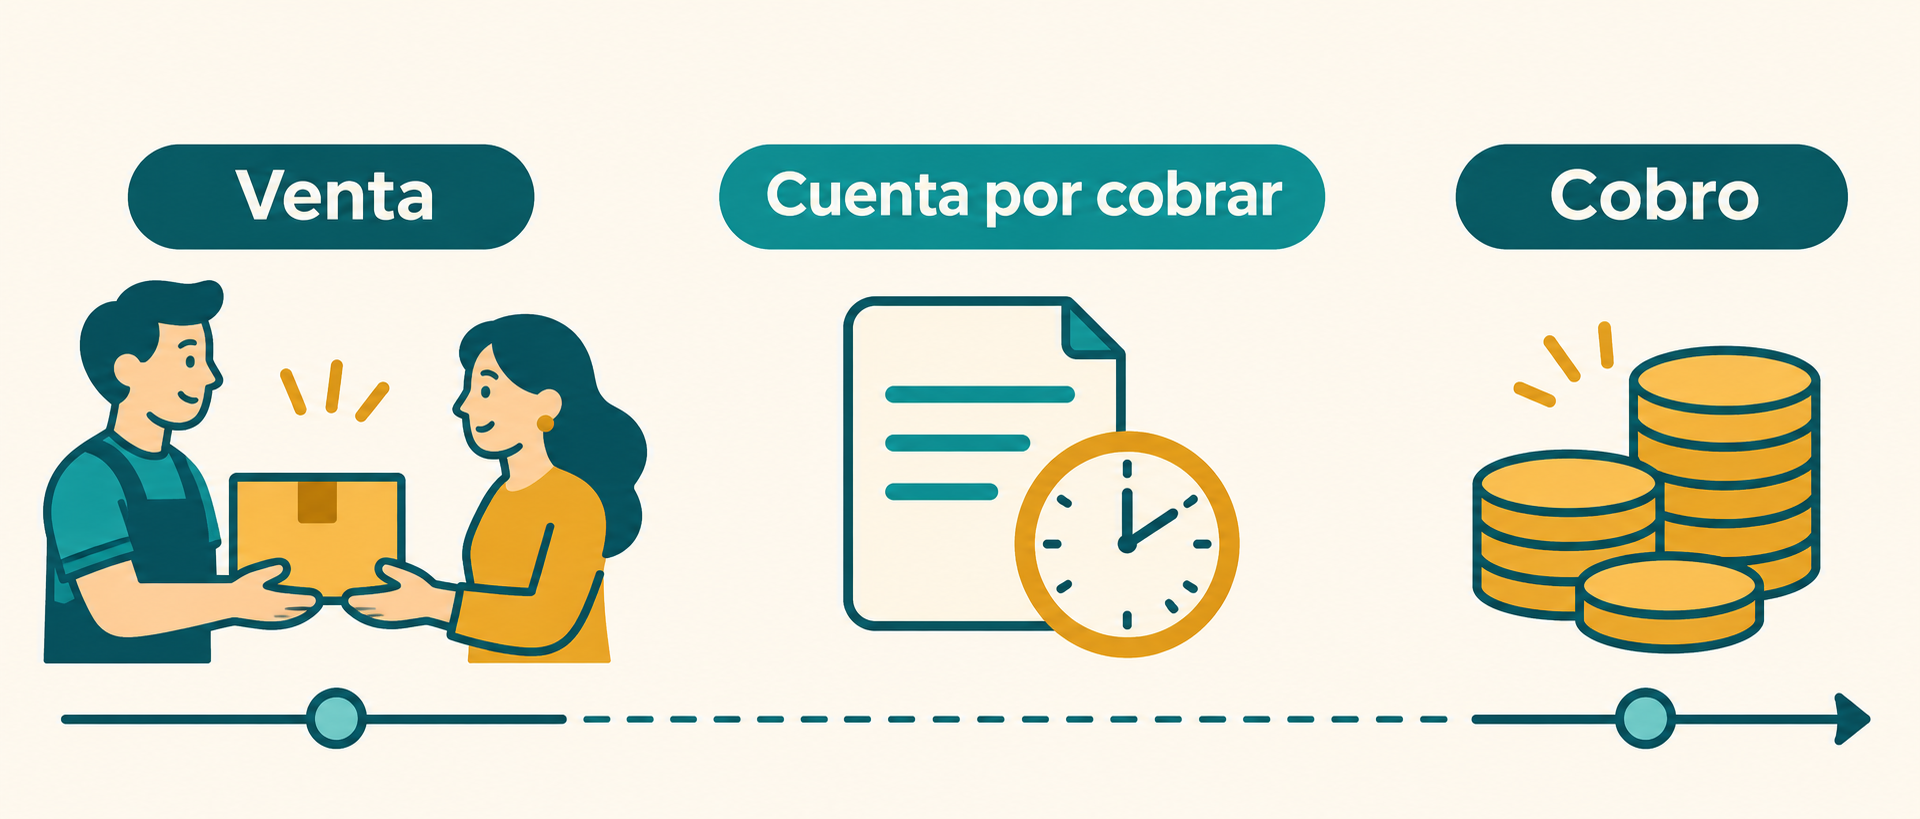
Una empresa puede registrar una venta hoy y cobrarla más adelante. Por eso, el crecimiento de los ingresos no basta para saber cuánto efectivo ha entrado ni qué tan fácil será cobrar los saldos pendientes. Las cuentas por cobrar ayudan a conectar esas preguntas.
Por qué una venta puede preceder al cobro
La descripción oficial de la NIIF 15, en su apartado «About», explica que el ingreso se reconoce al satisfacer una obligación de desempeño mediante la transferencia del bien o servicio. La obligación puede satisfacerse en un momento determinado o a lo largo del tiempo; el pago puede llegar en otro momento.
Según el módulo educativo de la NIIF para las PYMES, una cuenta por cobrar es un derecho incondicional para el que solo falta el paso del tiempo, mientras que un activo contractual incluye derechos condicionados. Sus notas educativas, en las páginas 111 y 116, también explican que emitir una factura no demuestra por sí solo que el derecho sea incondicional. El módulo acompaña a la norma; sus notas educativas no son la norma misma.
Un ejemplo sencillo de ventas y cobros
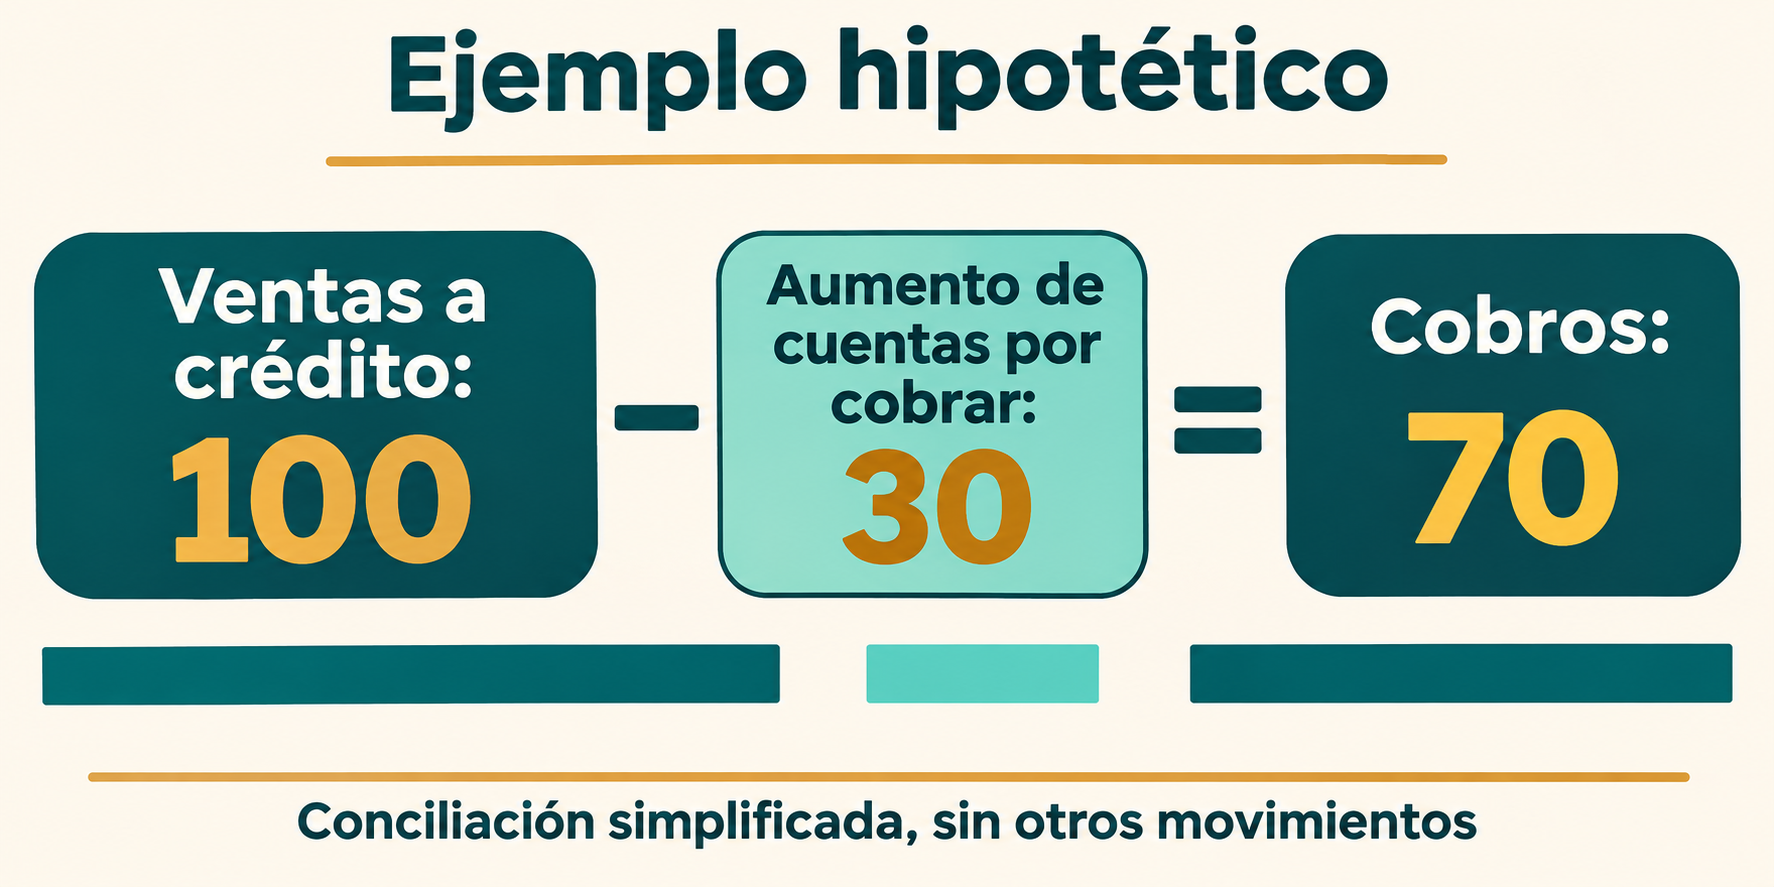
Supongamos que una empresa vende 100 a crédito y que sus cuentas por cobrar aumentan 30 durante el período. En una conciliación simplificada, los cobros serían 70: 100 de ventas menos 30 de aumento de cartera.
La aritmética parte de que el saldo inicial más las ventas a crédito, menos los cobros, equivale al saldo final. Es una ilustración hipotética y supone que ventas y saldos son comparables y que no hay anticipos, castigos, impuestos, diferencias de cambio ni otros movimientos que alteren la conciliación. No se comprobó el pasaje de un informe empresarial citado anteriormente para ilustrar este cálculo, por lo que no se atribuye el ejemplo a esa empresa.
Qué mirar en la cartera
Crecimiento frente a las ventas
Compare la evolución de las cuentas por cobrar con la de las ventas durante varios períodos equivalentes. Si la cartera crece más rápido, investigue los plazos pactados, el momento de facturación y la concentración de clientes. Es una señal para hacer preguntas: por sí sola no demuestra impago ni reconocimiento incorrecto de ingresos.
Antigüedad y pérdidas esperadas
La antigüedad muestra cuánto tiempo llevan pendientes los saldos. Revise, cuando se divulguen, los tramos de mora, la estimación de pérdidas crediticias esperadas y las notas que explican los cambios. El saldo neto se entiende mejor junto con esa estimación.
La guía de la NIIF 9 reproducida en el apéndice de un documento del personal del IASB presenta como ejemplo una matriz de provisiones con tasas según los días de mora y contempla agrupar clientes cuando sus patrones de pérdida difieren. En un documento educativo de 2020, elaborado en el contexto de la pandemia, la Fundación IFRS aborda escenarios prospectivos y advierte contra aplicar mecánicamente una metodología anterior sin atender a las circunstancias.
Días de ventas pendientes de cobro
El DSO es un indicador aproximado de los días de ventas pendientes de cobro. En una carta presentada ante la SEC en 2012, Salesforce explicó que dividía las cuentas por cobrar al cierre entre las ventas diarias medias. Esa es la fórmula utilizada en ese caso, no una definición universal. Para comparar resultados, indique el período de ventas utilizado y mantenga una base comparable.
Salesforce atribuyó las fluctuaciones principalmente a la estacionalidad de la facturación y explicó que el momento y la duración de las facturas afectaban la cartera al cierre. Un DSO mayor merece investigación, pero la investigación disponible no establece un umbral universal que, por sí solo, identifique una cartera problemática.
Contraste con el flujo de efectivo operativo
El flujo de efectivo operativo ayuda a contrastar el resultado contable con entradas y salidas de efectivo. No equivale a los cobros de clientes: también comprende pagos operativos, como los realizados a proveedores, según los ejemplos recogidos en un documento del personal del IASB, párrafo 56. La descripción oficial de la NIC 7 explica que el método indirecto ajusta el resultado por transacciones no monetarias y devengos o diferimientos operativos, entre otras partidas pertinentes.
Lea ventas, cartera, antigüedad, estimaciones y flujo operativo en conjunto. Las referencias anteriores corresponden a NIIF o, cuando se indica, a la NIIF para las PYMES; el marco y el período aplicables dependen de las circunstancias de cada entidad.
Comentarios
Publicar un comentario