De la factura al cobro: controles digitales que protegen el proceso contable
De la factura al cobro: controles digitales que protegen el proceso contable
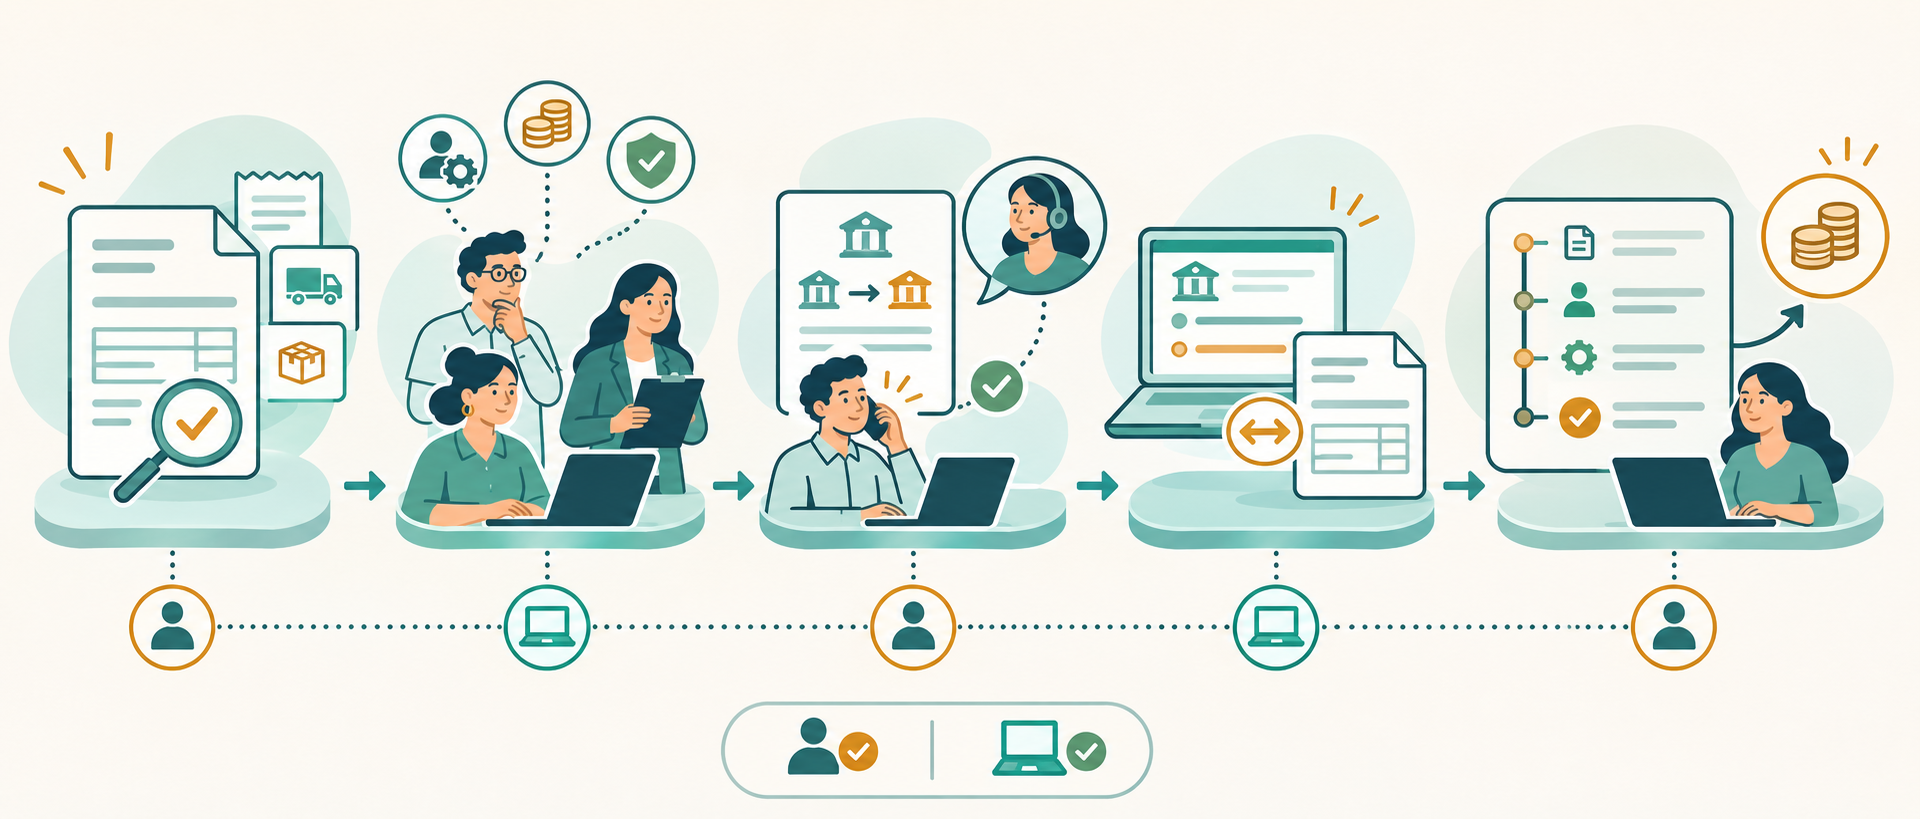
Una factura puede estar correctamente emitida y, aun así, quedar pendiente por un error de aplicación, una diferencia bancaria o un cambio fraudulento en las instrucciones de pago. Un proceso de cobro más sólido combina validaciones, permisos, verificaciones independientes y conciliaciones con seguimiento de las excepciones.
Los controles deben adaptarse a los riesgos y recursos de cada organización. Las fuentes citadas son estadounidenses y ofrecen principios y ejemplos en sus respectivos contextos; sus requisitos no deben tratarse como obligaciones universales. Las medidas concretas para cuentas por cobrar que se proponen a continuación son aplicaciones prácticas.
1. Validar la factura antes de enviarla
Compare los datos de la factura con la operación autorizada y sus documentos de soporte. Revise, por ejemplo, el cliente, los conceptos y los importes, y configure alertas para posibles duplicados. Una alerta debe llevar a una revisión: dos registros similares no son necesariamente una duplicación.
Conserve el vínculo entre la factura, la operación y sus documentos de respaldo. En su contexto tributario estadounidense, la Revenue Procedure 98-25 del IRS, sección 5.01(2)–(3), exige que los registros electrónicos sustenten las partidas de la declaración y concilien con los libros y la declaración, demostrando la relación entre los totales por cuenta. También exige suficiente detalle por transacción para identificar la información y los documentos fuente. La comparación de facturas y las alertas de duplicados son recomendaciones prácticas de este artículo, no obligaciones universales establecidas por ese procedimiento.
2. Separar funciones y revisar permisos
Cuando los recursos lo permitan, distribuya entre distintas personas la creación o modificación de facturas, su aprobación, la aplicación de cobros y la conciliación. Revise periódicamente los permisos para comprobar que corresponden a las funciones actuales de cada usuario.
Si una persona debe asumir varias tareas, establezca una revisión independiente de las operaciones o cambios más sensibles y conserve evidencia de esa revisión. El marco de control interno de la GAO, dirigido al gobierno federal de Estados Unidos, contempla en la página impresa 73, párrafos 10.21–10.23, controles alternativos cuando separar funciones no es práctico, por ejemplo, debido a limitaciones de personal. También explica que la separación mitiga el riesgo de que la dirección eluda controles, pero no puede prevenirlo por completo debido a la posible colusión entre empleados. La revisión independiente de cuentas por cobrar es una aplicación editorial, no un control específico prescrito en esos párrafos.
3. Proteger las instrucciones de pago y los accesos
Antes de aceptar un cambio en una cuenta o en las instrucciones de pago, verifíquelo por un canal independiente con datos de contacto obtenidos de una fuente fiable. Por ejemplo, llame a un número que haya buscado por su cuenta.
Considere la autenticación multifactor resistente al phishing para el correo y, cuando esté disponible, para los sistemas contables y bancarios utilizados en el cobro. Una copia de terceros de una guía atribuida a CISA y el FBI indica en el apartado Organizations: «Require phishing-resistant MFA for all employees»; cita como ejemplos una llave física de seguridad o una clave de acceso. El PDF oficial no pudo consultarse directamente y no se pudo confirmar que sea idéntico a la copia. Aplicar esta medida a los sistemas del proceso de cobro es una recomendación práctica de este artículo.
4. Aplicar cobros y conciliar diferencias
Compare los cobros registrados con los movimientos bancarios y las facturas pendientes. Investigue las diferencias, los cobros sin aplicar y los ajustes, y documente su resolución.
Defina quién realiza la conciliación, quién la revisa y en qué plazo se atienden las partidas pendientes. La frecuencia debe ajustarse a las necesidades y riesgos de la organización; la investigación disponible no establece un intervalo adecuado para todas.
5. Mantener trazabilidad y dar seguimiento
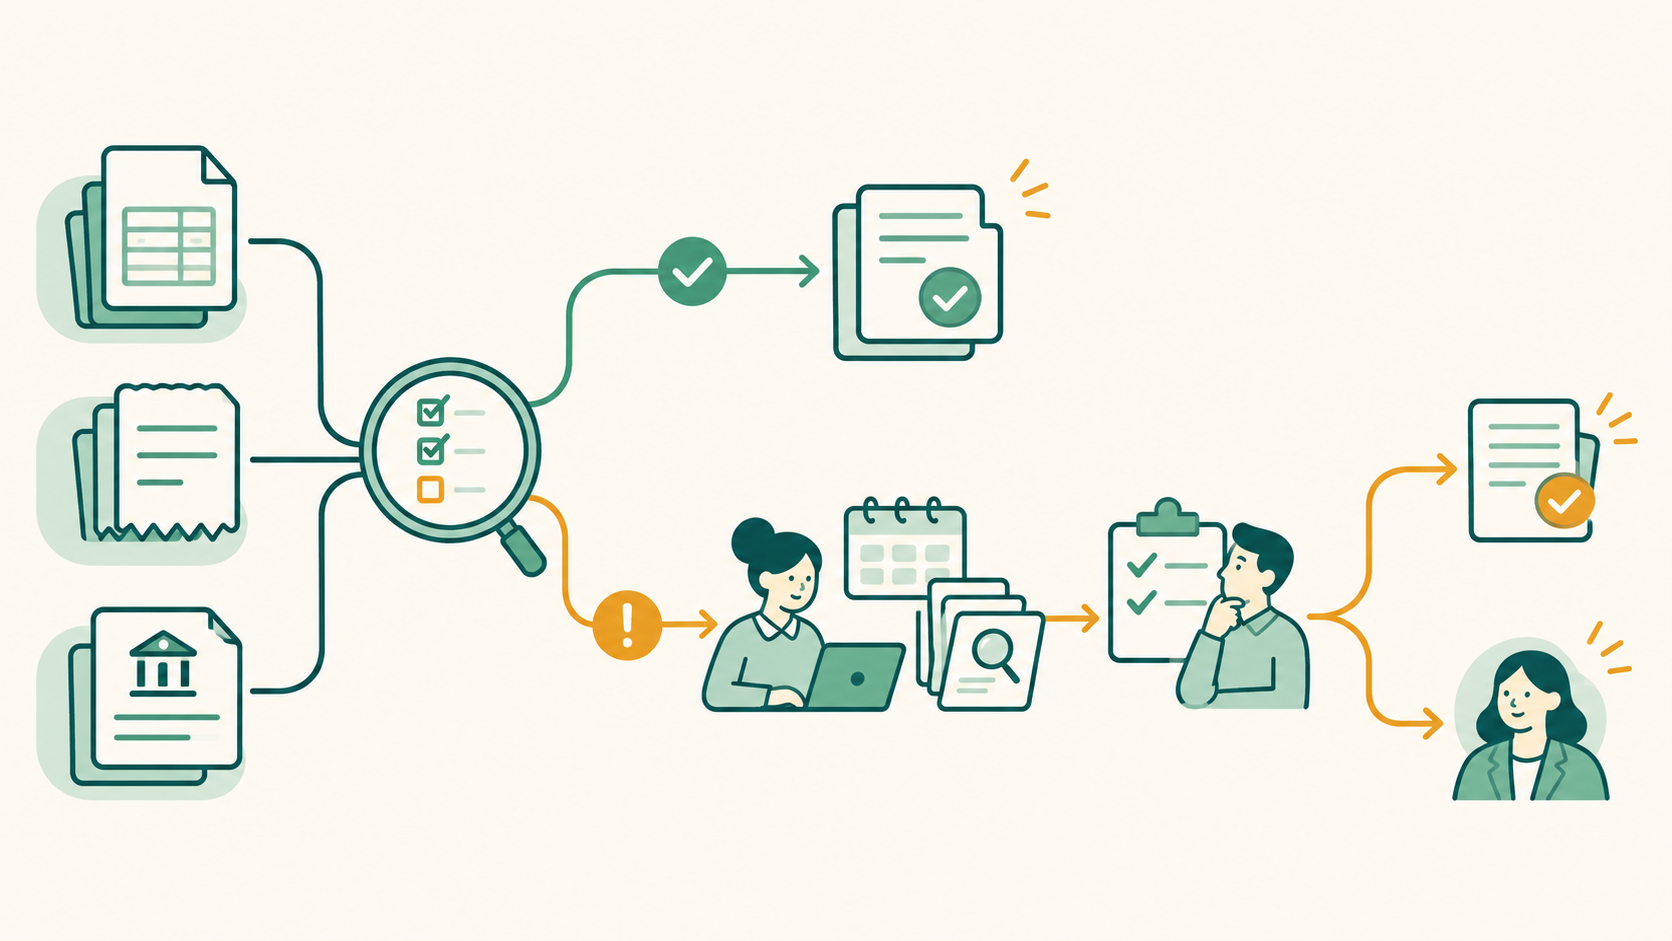
Conserve los documentos y registros necesarios para reconstruir quién modificó una factura, quién aprobó una operación y cómo se resolvió una diferencia. Compruebe qué hechos registra realmente cada sistema y qué evidencia adicional debe conservarse.
En la pregunta Q6 de sus preguntas frecuentes sobre registros contables electrónicos, el IRS explica que, durante un examen, el examinador puede profundizar en datos y documentos subyacentes para investigar partidas. También indica que el software permite probar la integridad y veracidad de los registros al valorar su fiabilidad, y que pueden solicitarse otros documentos. Esto no significa que todos los sistemas registren automáticamente cada aprobación o cierre.
Para que las alertas y diferencias reciban atención, asigne a cada excepción una persona responsable y un plazo, registre la investigación y deje constancia de su cierre o escalamiento. Revise las excepciones recurrentes para decidir si hace falta ajustar una validación, un permiso o una etapa del proceso.
Antes de implantar los controles
La investigación disponible no identifica una jurisdicción ni evalúa una organización concreta. Por ello, es necesario comprobar las obligaciones locales de facturación electrónica, conservación y protección de datos, así como definir los plazos aplicables. También conviene comprobar en la práctica si los controles diseñados funcionan; no se aportaron datos que permitan cuantificar su efecto sobre errores o fraude.


Comentarios
Publicar un comentario