IA para procesar facturas: qué automatizar y qué revisar antes de contabilizar
IA para procesar facturas: qué automatizar y qué revisar antes de contabilizar
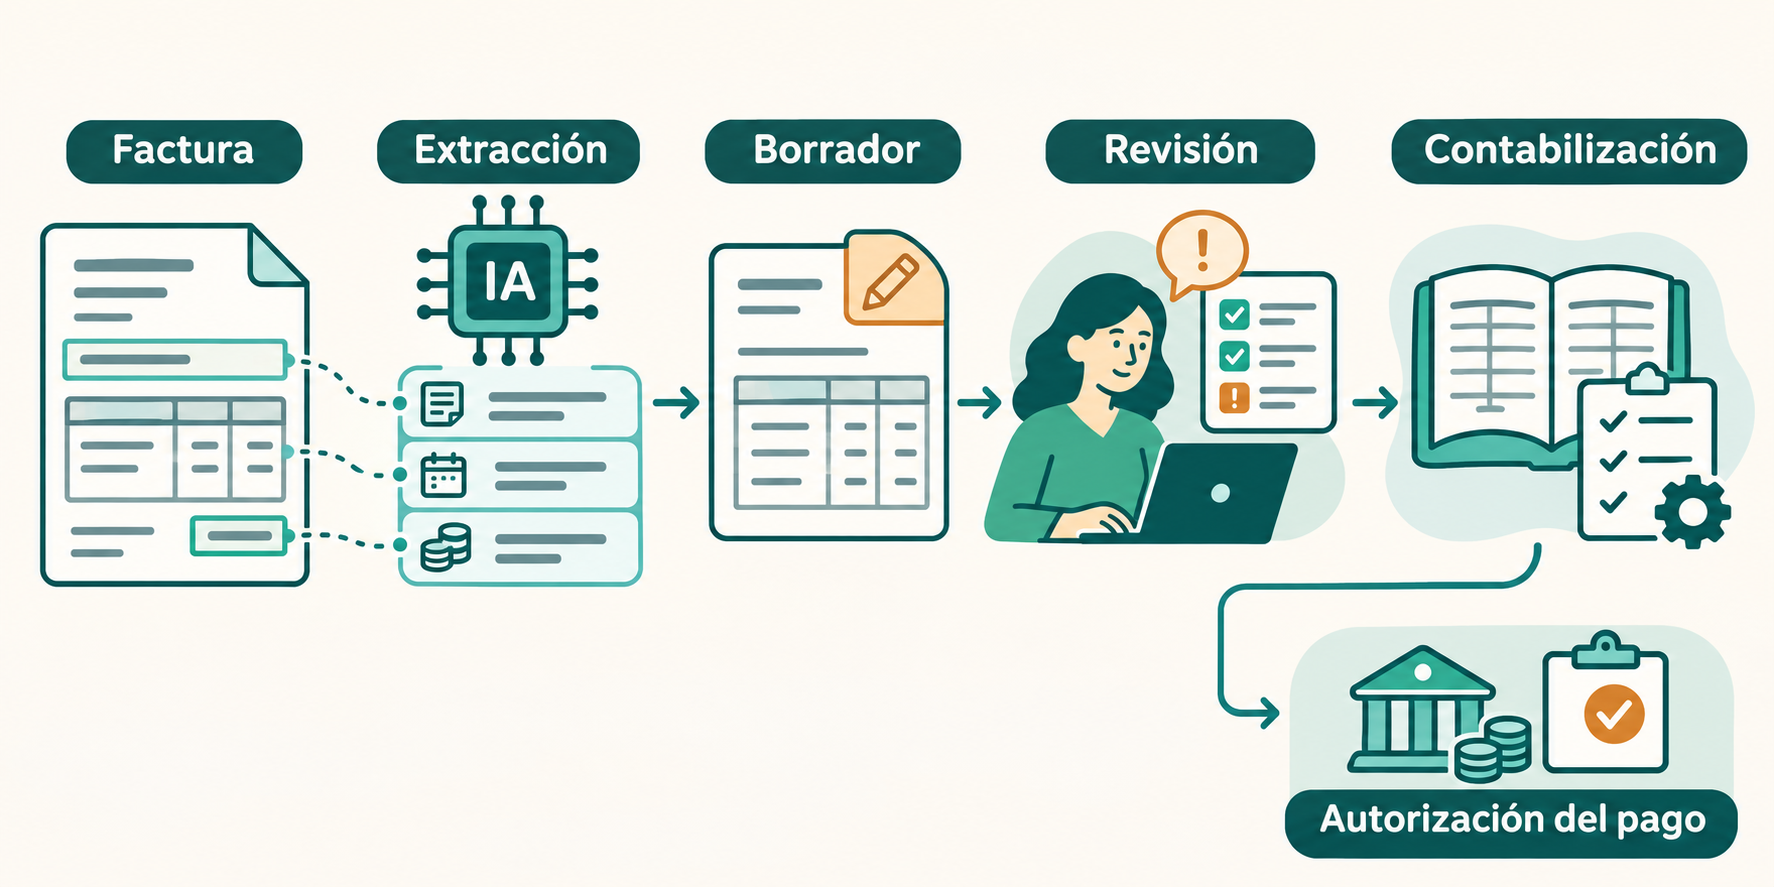
La inteligencia artificial puede ayudar a capturar datos de facturas y preparar propuestas contables. Para usarla con criterio, define qué documentos necesitan revisión, quién resuelve las excepciones y cómo se comprueban los resultados. Una implantación prudente empieza con borradores y contempla la contabilización automática de casos rutinarios solo después de validar el rendimiento y establecer controles. El pago necesita autorizaciones propias.
Qué tareas se pueden automatizar
Un flujo de trabajo puede utilizar IA para clasificar documentos, extraer información y preparar comprobaciones para el equipo contable:
- Identificar proveedor, número y fecha de factura, moneda, líneas, impuestos y totales.
- Comprobar las sumas y señalar campos ausentes o inciertos.
- Buscar posibles duplicados a partir de varias señales.
- Proponer una cuenta contable, un centro de coste y un periodo para su revisión.
Estas son opciones de diseño, no garantías de precisión. Conviene conservar el documento original y mostrar cada dato extraído junto a su origen. Como contexto general, el perfil de IA generativa del NIST identifica la confianza excesiva y el sesgo de automatización como posibles riesgos de la interacción entre personas y sistemas de IA generativa; no evalúa un flujo concreto de facturas.
Qué comprobar antes de contabilizar
Datos y posibles duplicados
Comprueba la identidad del proveedor y del destinatario, el número y la fecha, la moneda, las bases, los impuestos y el total. Presta especial atención a errores de lectura, facturas rectificativas y documentos incompletos. Para detectar duplicados, combina señales como proveedor, número, fecha e importe: una coincidencia aislada no demuestra que exista un duplicado.
Para el IVA en la UE, la guía de la Comisión Europea compara los datos de facturas completas y simplificadas. Incluye, por ejemplo, la fecha de emisión en ambas y el número secuencial único en la factura completa. También reconoce normas nacionales y excepciones, por lo que los requisitos concretos dependen de la operación y de la normativa aplicable.
Pedido, recepción y aceptación
Cuando corresponda, contrasta la factura con el pedido o contrato y con la recepción o aceptación de los bienes o servicios. Envía las diferencias a una persona responsable para resolverlas. Los anticipos autorizados y las operaciones sin pedido necesitan controles adaptados a su naturaleza.
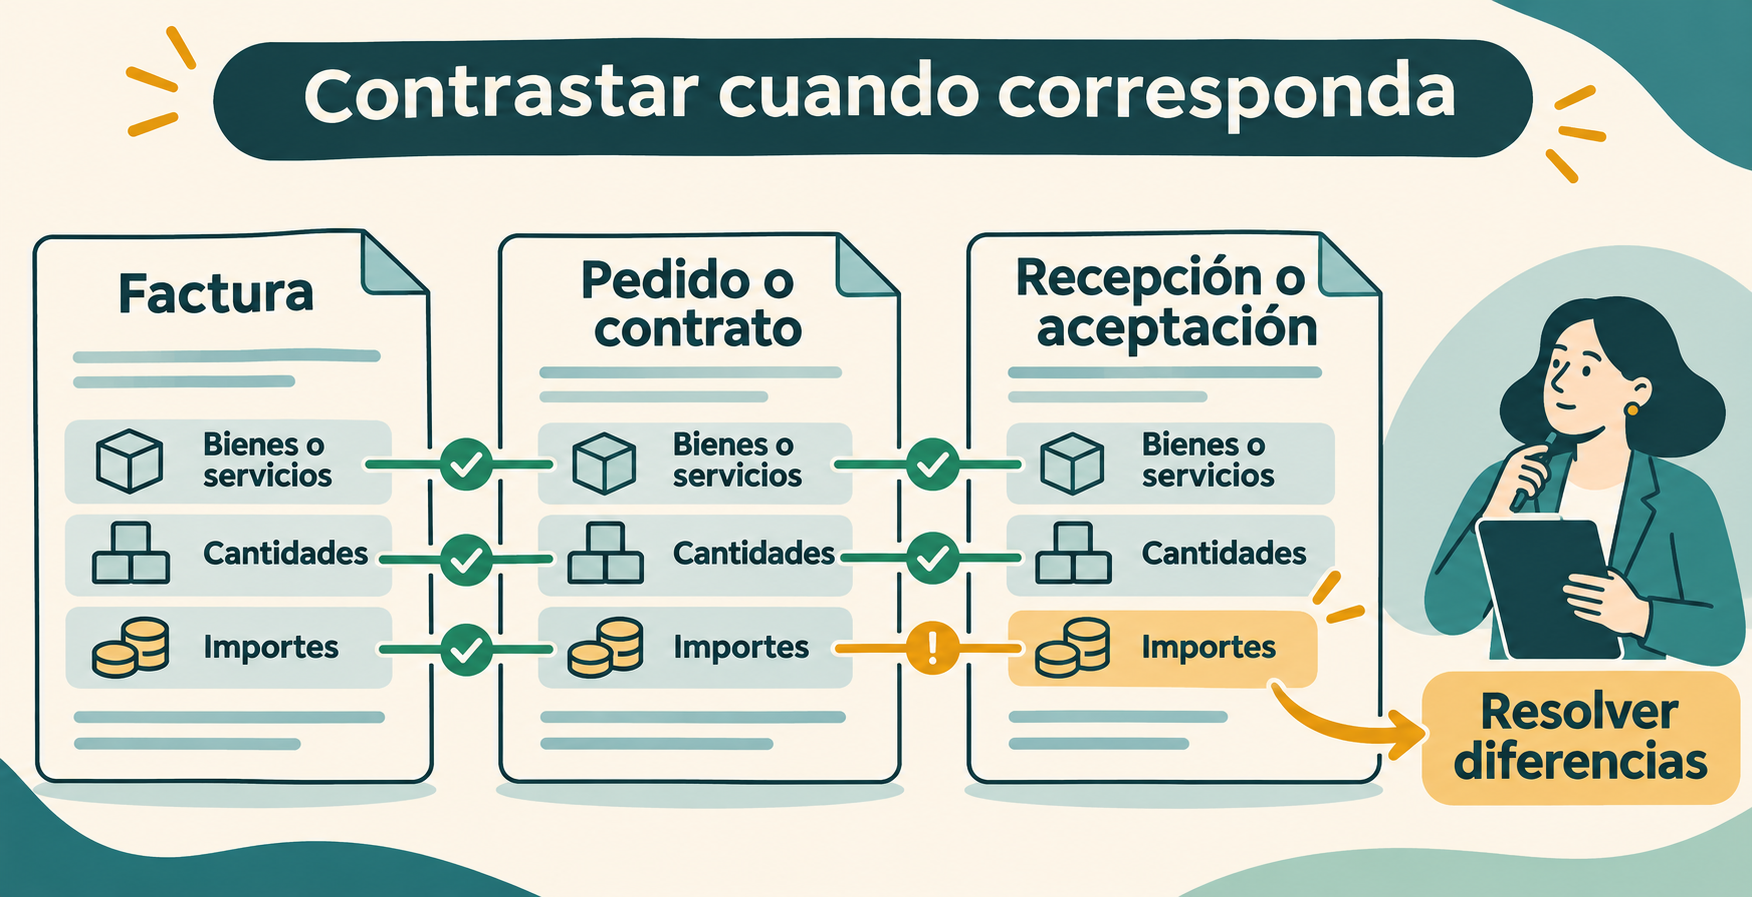
Como ejemplo de control en determinados pagos federales estadounidenses sin factura, la GAO menciona la comparación de los bienes recibidos con el pedido o contrato y la prevención de pagos duplicados y prematuros. El manual del IRS también distingue recepción y aceptación y contempla anticipos autorizados en sus propios procesos. El contraste de factura, pedido y recepción propuesto aquí es una recomendación adaptable.
Tratamiento fiscal y contable
Revisa con especial cuidado las exenciones, la inversión del sujeto pasivo, las retenciones, las operaciones internacionales, los activos, las periodificaciones y los gastos cuya naturaleza no esté clara. Para determinados casos de IVA en la UE, la Comisión Europea señala que puede indicarse la exención mediante una referencia a la legislación pertinente o cualquier otra indicación de la exención, a elección del proveedor. Cuando el cliente es deudor del impuesto, señala la mención «reverse charge». La cuenta, el periodo y la deducibilidad dependen de los hechos y de la normativa aplicable; la propuesta de una IA no los acredita por sí sola.
Cuándo enviar una factura a revisión humana
Define excepciones según el riesgo y asigna responsables para resolverlas. Entre las señales que pueden justificar una revisión están los proveedores nuevos, los importes relevantes, las discrepancias con el pedido o la recepción, los datos inciertos, los impuestos inusuales y las propuestas contables sin respaldo suficiente. Una puntuación alta de confianza no demuestra que una factura sea auténtica ni correcta.
El apéndice C del NIST plantea definir y diferenciar las funciones humanas en las decisiones y la supervisión, cuya necesidad depende del sistema. Aplicado a las facturas, una práctica recomendable es contrastar la propuesta con la documentación pertinente antes de aceptarla.
Cambios bancarios y autorización del pago
Si una factura solicita cambiar los datos bancarios, una medida práctica es verificar el cambio con un contacto del proveedor ya conocido y por un canal independiente antes de modificar el maestro de proveedores o pagar. También conviene considerar la separación de las funciones de modificación de datos, contabilización y autorización de pagos. Son recomendaciones de diseño que deben adaptarse al proceso y al riesgo de cada organización.
Como ejemplo, el IRS separa determinadas funciones de obligaciones, recepción y aceptación y cuentas por pagar en sus procesos. Esa disposición no establece una regla universal sobre cambios bancarios.
Cómo implantar la automatización por fases
- Empieza con borradores. Mantén la revisión antes de contabilizar y compara los datos extraídos y las propuestas con una muestra revisada.
- Mide por campo y por tipo de factura. Identifica dónde aparecen errores y ajusta las reglas y los controles según los resultados.
- Delimita los casos rutinarios. Considera la contabilización automática solo para supuestos estables, con reglas y límites definidos y un proceso de excepción.
- Supervisa el funcionamiento. Conserva un registro de cambios, revisa muestras después de contabilizar y establece cómo detener el proceso si los resultados dejan de ser aceptables.
Esta secuencia es una propuesta operativa: los umbrales y el tamaño de la muestra deben adaptarse a los riesgos y resultados de cada organización. Una noticia del NIST sobre supervisión posterior al despliegue señala dificultades como detectar la degradación y deriva del rendimiento y ampliar la supervisión humana durante despliegues rápidos. No prescribe las fases, muestras ni umbrales propuestos aquí.
Sin conocer el país, la entidad y el tipo de operación, no es posible determinar aquí los requisitos fiscales, contables o de conservación de un caso concreto. Tampoco hay datos de una implantación específica para afirmar una precisión, un ahorro o un umbral de automatización determinados.


Comentarios
Publicar un comentario